
売上は伸びているのに、手元に現金が残らない。EC事業でよく聞く悩みですが、原因がコストの分類にあるケースは少なくありません。
入荷時の送料は原価なのか物流費なのか。モール手数料は広告費でよいのか。返品の往復送料はどこに入れるのか。判断が分かれる費用は意外と多く、分類が曖昧なままだと利益率の実態が見えなくなります。
この記事でわかることは、次の3点です。
- EC事業のPLで発生するコストの一覧と、変動費・固定費の区分
- 原価・物流費・広告費の境目にあるグレーゾーンな費用の判定基準
- 分類ルールを社内で標準化し、月次で回すための手順
なお、本記事は管理会計上の整理であり、税務判断ではありません。決算や申告に関わる処理は、顧問税理士にご確認ください。
目次
この記事を読んでいる方におすすめ
なぜEC事業で「PLコストの正しい分類」が不可欠なのか?
財務会計(決算・税務)と管理会計(事業分析)の分類ギャップが招く意思決定ミス
会計には2つの目的があります。1つは【財務会計】で、決算書を作り税務申告を行うためのものです。もう1つが【管理会計】で、社内で事業の意思決定に使うためのものです。
この2つは、同じ費用でも扱いが変わることがあります。財務会計では勘定科目のルールに従いますが、管理会計では「その費用が売上に連動するかどうか」を軸に分けます。
問題は、多くのEC事業者が財務会計のPLだけで判断している点です。損益計算書(PL)に「荷造運賃」という科目が1行あっても、その中身が出荷運賃なのか入荷時の運賃なのかは分かりません。前者は売上に連動しますが、後者は仕入量に連動します。性質が違うものを同じ行に入れている限り、どこを削れば利益が出るかは見えません。
限界利益・貢献利益を正確に把握するためのコスト可視化の意義
管理会計で最初に必要なのが、費用を2つに分ける作業です。
【変動費】は売上や出荷数に比例して増える費用を指します。商品原価、出荷運賃、梱包資材費、決済手数料、モール手数料などです。【固定費】は売上に関係なく毎月発生する費用で、人件費、家賃、倉庫の固定契約分、システム月額費が該当します。
この区分ができると、2つの利益が計算できます。
- 限界利益 = 売上高 − 変動費。注文1件が固定費の回収にいくら貢献したかを表します
- 貢献利益 = 限界利益 − その事業や商品に直接ひもづく固定費。事業単位・商品単位の採算を見る指標です
粗利益だけを見ていると、この2つは分かりません。たとえば粗利率の高い商品でも、出荷運賃と広告費を引いた限界利益がマイナスなら、売るほど損失が出ます。分類は、この判断を可能にするための土台です。比率の目安については【EC事業の損益計算書(PL)の理想比率とは?】で解説しています。
一目でわかる!EC事業のPLコスト一覧と基本構造
EC事業における損益計算書(PL)の全体構造とコスト区分
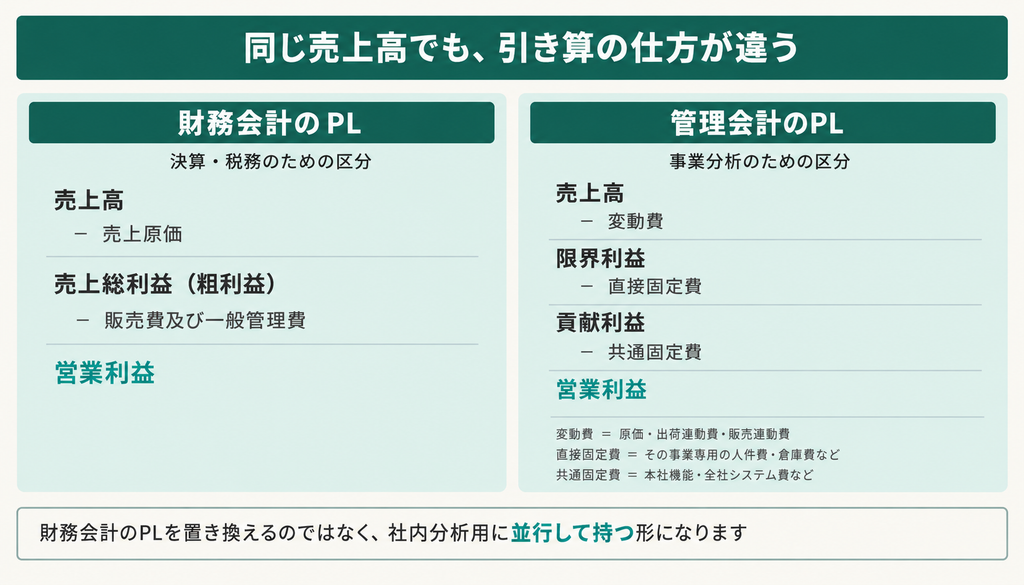
まず、売上高から営業利益までの流れを確認します。財務会計上はこの2段階ですが、EC事業ではこれだけでは足りません。販売費及び一般管理費(販管費)の中に、性質の異なる費用が混在しているためです。
そこで管理会計では、段階をもう1つ増やします。
この形にすると、注文1件あたりの採算と、事業全体の採算を分けて見られます。財務会計のPLを置き換えるのではなく、社内分析用に並行して持つ形になります。
なお、立ち上げ期にこの構造をどう収支計画へ落とし込むかは【[EC事業立ち上げ時の損益計算書(PL)シミュレーション]】で
解説しています。
コスト分類クイック参照表(売上原価・ロジ代・広告費・販管費)
実務で迷いやすい費用を、管理会計上の性質とあわせて整理しました。
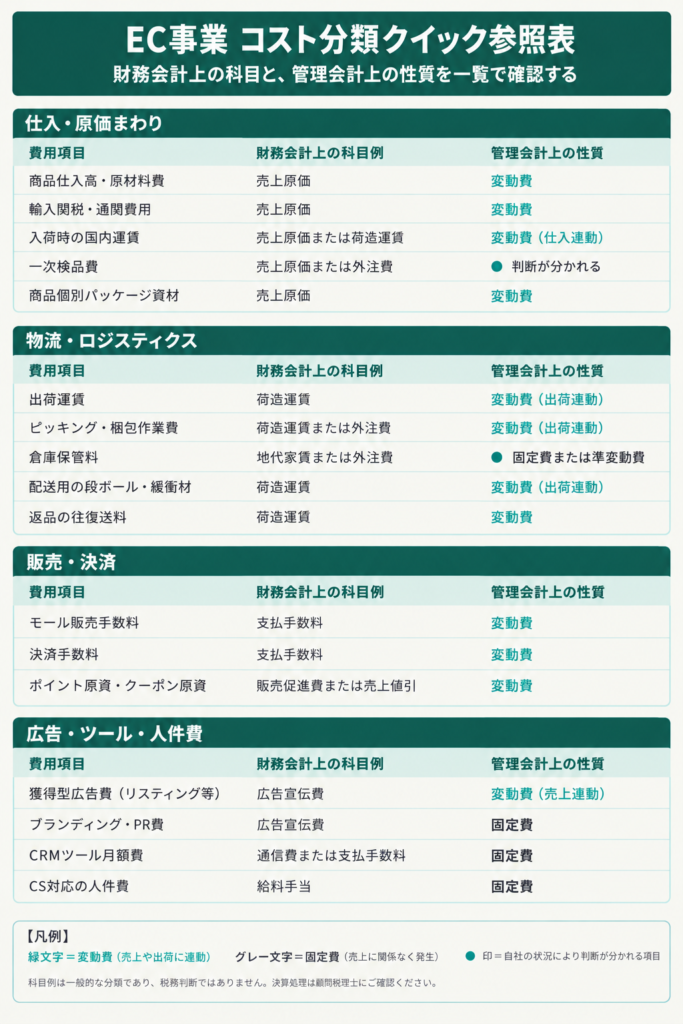
この表は、以降の章で扱う項目の全体像です。判断が分かれる項目については、次章以降で基準を示します。
【詳細解説】「売上原価(COGS)」の正しい分類とグレーゾーン判定
商品仕入・製造原価に含めるべき範囲と算出基準
売上原価(COGS)とは、売れた商品そのものにかかった費用を指します。在庫として残っている分は原価にならず、売れた時点で費用になる点が特徴です。
含める範囲の基本は、【その商品が販売可能な状態になるまでにかかった直接費用】です。商品の仕入価格や原材料費はもちろん、海外から仕入れる場合の関税や通関費用も含まれます。
判断の軸は、商品1点ごとに金額をひもづけられるかどうかです。関税は輸入額に応じて発生するため、1点あたりに按分できます。一方で、仕入担当者の人件費は特定の商品にひもづけられないため、原価には入りません。
製造委託の場合は、委託先への支払いに含まれる項目を確認してください。型代や金型費が含まれていると、初回だけ原価が跳ね上がります。この場合は、想定生産数で按分するか、初期投資として別計上するかを決めておきます。
実務で迷う「一次検品費・インバウンド送料・一次資材」の原価・販管費判定
ここからが、実務で判断の分かれる領域です。3つの費用について基準を示します。
入荷時の国内運賃(インバウンド送料)
港や工場から自社倉庫へ運ぶ費用です。原価に含めるのが原則とされています。商品が販売可能な場所に届くまでの費用だからです。ただし金額が小さく、仕入ロットごとの按分が煩雑な場合は、物流費として期間費用にまとめる運用も実務上は見られます。
一次検品費
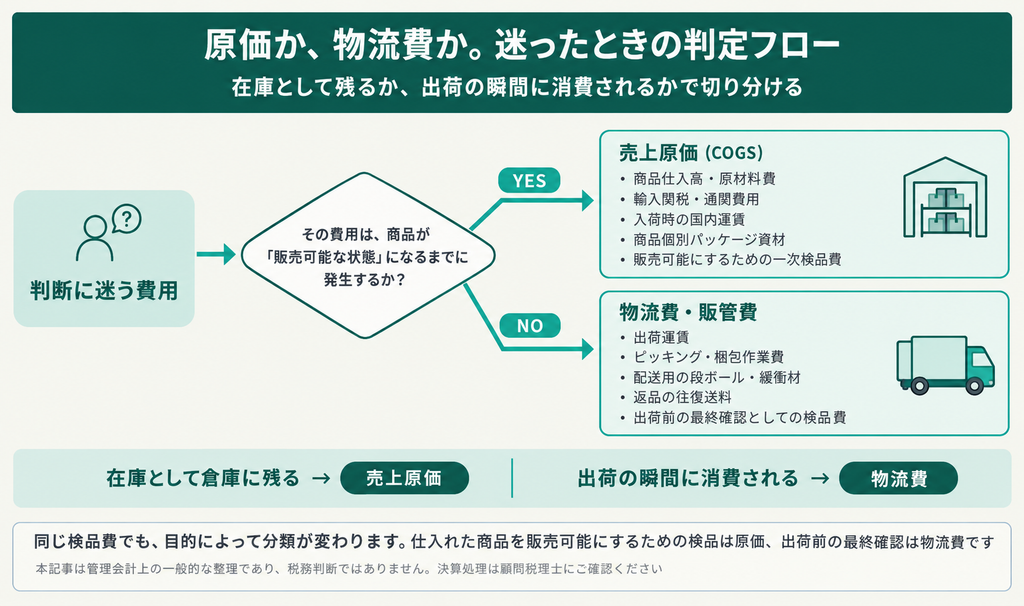
入荷時に不良品を弾く作業の費用です。判断は目的で分かれます。仕入れた商品を販売可能な状態にするための検品なら原価、出荷前の最終確認なら物流費が妥当です。海外仕入で不良率が高い商材は、前者として原価に入れるほうが実態に合います。
一次資材(商品個別パッケージ)
商品そのものの箱やブランドタグは原価です。商品と一体で、売れなければ使いません。一方、配送用の段ボールや緩衝材は出荷時にしか発生しないため、物流費になります。
【判断に迷ったら、在庫として残るかどうかで切り分けてください】商品と一緒に倉庫に眠るものは原価、出荷の瞬間に消費されるものは物流費です。
【詳細解説】「ロジスティクス費(物流代)」の分解と正しく分類する基準
フルフィルメント費用(保管費・作業費・配送代)の変動費/固定費区分
フルフィルメントとは、注文を受けてから商品が顧客に届くまでの一連の業務を指します。倉庫会社や物流代行に委託する場合、請求書は1枚でまとめて届くことが多いはずです。
しかしこの中身は、性質の異なる費用が混ざっています。分けて管理してください。
- 倉庫保管料:保管面積や坪数に応じた固定費。ただし在庫量が増えれば面積も増えるため、準変動費として扱う場合もあります
- ピッキング・梱包作業費:出荷件数に比例する変動費
- 出荷運賃:出荷件数とサイズに比例する変動費
- 入出庫作業費:仕入ロットに連動。原価寄りの性質を持ちます
分ける意味は、削減の打ち手が違うからです。保管料が重いなら在庫回転率の改善、出荷運賃が重いなら梱包サイズの見直しや客単価の引き上げが効きます。一括りにしたままでは、どちらを打つべきか判断できません。
請求書が合算されている場合は、委託先に内訳の提示を依頼してください。多くの物流会社は項目別の明細を出せます。
返品・交換に伴う物流費やカスタマーサポート(CS)コストの集計方法
返品にかかる費用は、集計の方針を決めておかないと毎回判断がぶれます。
発生する費用は3種類です。往復の送料、再検品や再梱包の作業費、そして再販できない商品の損失です。加えて、対応にかかるCSの人件費もあります。
推奨する運用は、次の切り分けです。
- 往復送料と再検品費 → 物流費に計上。出荷に連動する変動費として扱います
- 再販不可分の損失 → 売上原価または棚卸減耗として計上
- CS対応の人件費 → 固定費。個別の返品にひもづけず、期間費用とします
重要なのは、返品費用を独立した項目として見える化することです。通常の出荷運賃に紛れ込ませると、返品率が悪化しても数字に表れません。
【商品別に返品率と返品コストを出してください】サイズ表記が不十分な商品、写真と実物の色味が違う商品を特定できます。物流の問題ではなく、商品ページの問題だと分かるケースも多くあります。
【詳細解説】「広告宣伝費・マーケティング費」の投資対効果を高める分類法
獲得型広告(CPA連動)とブランディング・施策費の分離管理
広告宣伝費を1つの科目にまとめると、費用対効果が測れなくなります。性質がまったく違う支出が混ざるためです。
【獲得型広告】は、リスティング広告やMeta広告など、購入に直接つながる施策を指します。CPA(顧客獲得単価)で効果を測れるため、管理会計上は変動費として扱います。売上を増やすために追加投下できる費用です。
【ブランディング・PR費】は、認知拡大のための広報活動、展示会出展、メディア露出などです。短期の売上と直接の因果関係を測りにくく、期間費用として固定費に入れます。
分ける意義は、ユニットエコノミクス(顧客1人あたりの採算)の計算にあります。
顧客1人あたりの限界利益 − CPA = 1人獲得あたりの損益
この式にブランディング費を混ぜると、CPAが実態より高く出ます。結果、採算が取れている広告まで止める判断につながりかねません。まず獲得型だけで採算を見て、ブランディング費は別枠で予算管理するのが実務的です。
モール手数料・インフルエンサーギフティング・販促ツールの分類ルール
広告宣伝費に一括計上されがちな3つの費用について、分け方を整理します。
モール販売手数料
楽天市場のシステム利用料やAmazonの販売手数料は、広告費ではありません。売れた場合にのみ発生する販売コストなので、支払手数料として計上し、変動費に分類します。
出典:楽天市場出店
一方、楽天のRPP広告やAmazonのスポンサープロダクト広告は、出稿量を自社で決められるため獲得型広告に入ります。同じモール宛ての支払いでも、性質が違う点に注意してください。
インフルエンサーギフティング
提供した商品の原価と、送料が発生します。売上原価ではなく、販促費として計上するのが妥当です。販売していないため、売上に対応する原価ではないからです。
CRM・販促ツールの月額費
MAツールやレビュー管理ツールの利用料は、利用量に関係なく発生する固定費です。広告宣伝費ではなく、システム利用料として別管理してください。
なお、Amazonの大口出品プランのような月額登録料も、販売量に関係なく発生するため固定費です。
出典:Amazon出品サービス
EC事業の利益を最大化するコスト分類ルールの運用ステップ
自社専用の「会計ポリシー・分類マニュアル」を策定する3手順
分類基準を頭の中だけで持っていると、担当者が変わった瞬間に崩れます。文書にしてください。
手順1:勘定科目マッピング表を作る
現在の会計システムで使っている勘定科目を全て書き出し、それぞれに管理会計上の性質(変動費・固定費・準変動費)を割り当てます。この記事のクイック参照表が、たたき台として使えます。
手順2:グレーゾーンの判断を明文化する
入荷運賃、検品費、返品費用など、判断が分かれる項目について自社の方針を1行ずつ書きます。「入荷運賃は原価に含める」「CS人件費は固定費とし、返品費用には含めない」といった形です。理由も添えると、後任が経緯を理解できます。
手順3:経理と事業部で合意し、共有する
経理は財務会計、事業部は管理会計を見ています。同じ費用を別の枠で認識していると、月次の数字が合いません。作成したマニュアルを両者で確認し、四半期ごとに見直す運用にしてください。
月次PLのモニタリングとコスト最適化のチェックリスト
分類が整ったら、月次で異常値を検知する運用に移ります。
見るべきは金額そのものではなく、売上に対する比率の変化です。金額は売上が伸びれば当然増えるため、異常かどうかを判断できません。
月次で確認する項目は次のとおりです。
- 変動費率:前月比で2ポイント以上動いていないか
- 出荷1件あたりの物流費:客単価の変化と合わせて見ます
- 獲得型広告のCPA:目標値を超えていないか
- 返品率と返品コスト:商品別に確認します
- 限界利益率:商品別・チャネル別に算出します
【比率が動いたら、必ず原因を1つ特定してください】変動費率が上がったなら、原価が上がったのか、値引き頻度が増えたのか、送料無料の適用が増えたのか。原因まで辿らないと、翌月も同じ数字が出ます。
売上の構造から原因を追う方法は【売上方程式とボトルネックの見つけ方】もあわせてご覧ください。
まとめ
【この記事のポイント】
- 財務会計のPLだけでは、どの費用が売上に連動するか見えない。管理会計の視点で変動費と固定費に分ける作業が起点になる
- 原価に含めるかの判断は「在庫として残るか、出荷の瞬間に消費されるか」で切り分けると迷いにくい
- 物流費は一括りにせず、保管料・作業費・出荷運賃に分解する。削減の打ち手が項目ごとに違うため
- モール販売手数料は広告費ではなく支払手数料。一方でRPP広告やスポンサー広告は獲得型広告に入る
- 分類ルールは文書化し、経理と事業部で合意する。月次では金額ではなく比率の変化を追う
コスト分類は地味な作業ですが、ここが整わない限り、どの施策が効いたかを検証できません。まずは自社のPLを開き、判断が曖昧な項目に印をつけるところから始めてください。
なお、本記事は管理会計上の一般的な整理であり、税務上の判断を示すものではありません。決算や申告に関わる処理については、顧問税理士にご確認ください。
分類したコストを、毎月どう見ていますか
分類ルールを決めても、数字を集める作業が毎月発生します。モールごとに管理画面から書き出し、物流会社の請求書と突き合わせ、広告の実績を結合する。この作業に追われて、肝心の分析に時間が回らないケースは少なくありません。
KUROCOのEC-DashBoardは、複数チャネルの売上と費用を統合し、限界利益率やチャネル別の実績を1画面で確認できるサービスです。集計にかけていた時間を、判断そのものに使えるようになります。
毎月同じ形で数字が並ぶと、比率の変化に気づく速度が変わります。まずは自社のデータがどこに散らばっているか、確認するところから始めてみてください。

齋藤健太 代表取締役 
慶応義塾大学理工学部卒業後、株式会社船井総合研究所に入社。主に中堅規模(数百億)以上の企業をメインクライアントとしたプロジェクトに従事。化粧品メーカや卸・リテール業界など、幅広い業種において、中期経営計画策定やマーケティング戦略の構築、M&Aにおけるビジネスデューデリジェンス等の実績を有する。独立後も製造業や小売業、サービス業に至るまで大小様々な企業の課題発見に従事、成果を上げる。特にデータ分析においては、複数のコンサルファームにもアサインされる実力を有する。コンサルティングに加え、ヘアサロン2店舗と、まつげ・眉毛専門のアイサロン1店舗の運営、ならびに伝統工芸品の販売事業にも携わり、現場視点での売上づくりにも取り組んでいる。その他、AI関連スタートアップや教育関連企業からもデータ分析支援の依頼を数多く受けている。2013年9月にクロスメディア・パブリッシングより「問題解決のためのデータ分析」を出版(2019年2月に新装版を出版)。教育プラットフォームUdemyで展開しているオンライン講座(「ビジネスの現場で使えるデータ分析」、他)の受講者数は4万人(2024年2月現在)を超える。2020年10月KUROCO株式会社を設立、現在に至る。
東亜大学芸術学部トータルビューティ学科非常勤講師。
\ この記事を読んでいる方におすすめ! /