シャンプー台やセット椅子を新しくしたとき、「これは何年で経費にすればいいのだろう」と迷ったことはありませんか。減価償却の年数、いわゆる法定耐用年数は、資産の種類ごとに細かく決められています。自己判断で処理してしまうと、決算や税務調査のときに指摘を受けることもあります。
この記事で分かること
- シャンプー台・セット椅子・パソコンなど、美容室の主要な設備・備品の法定耐用年数
- 店舗の内装工事や建物附属設備の耐用年数の考え方
- 中古の美容機器を導入した際の耐用年数の計算方法(簡便法)
耐用年数の一覧と計算ルールを押さえておけば、機器選びや資金計画もぐっと立てやすくなります。買い替えのタイミングで慌てないよう、この記事で基礎から整理していきましょう。
目次
この記事を読んでいる方におすすめ
KUROCOの公式LINEにて美容サロン向けに、『事業の健全度を測るチェックリスト』を公開しています。興味のある方はぜひチェックしてみてください!

美容室の器具・設備と「法定耐用年数」の基本ルール
そもそも「法定耐用年数」とは?使用可能期間との違い
「法定耐用年数」とは、実際にその設備が壊れるまでの期間ではありません。財務省令「減価償却資産の耐用年数等に関する省令」で資産の種類ごとに定められた期間のことです。平たく言えば、「経費として計上してよい期間」を国が資産ごとに決めているイメージです。
たとえばシャンプー台は、実際には10年以上問題なく使えるケースも珍しくありません。それでも税務上は、法定耐用年数である5年間をかけて経費化するのが原則です。実際の寿命と、税務上の償却期間はイコールではないのです。
耐用年数は、事業者が自由に決めてよいものではありません。「まだ使えるから」年数を延ばしたり、「早く経費にしたいから」年数を縮めたりすることはできません。まずはこの原則を押さえておきましょう。
10万円・20万円・30万円・40万円のラインで変わる経費処理の区分
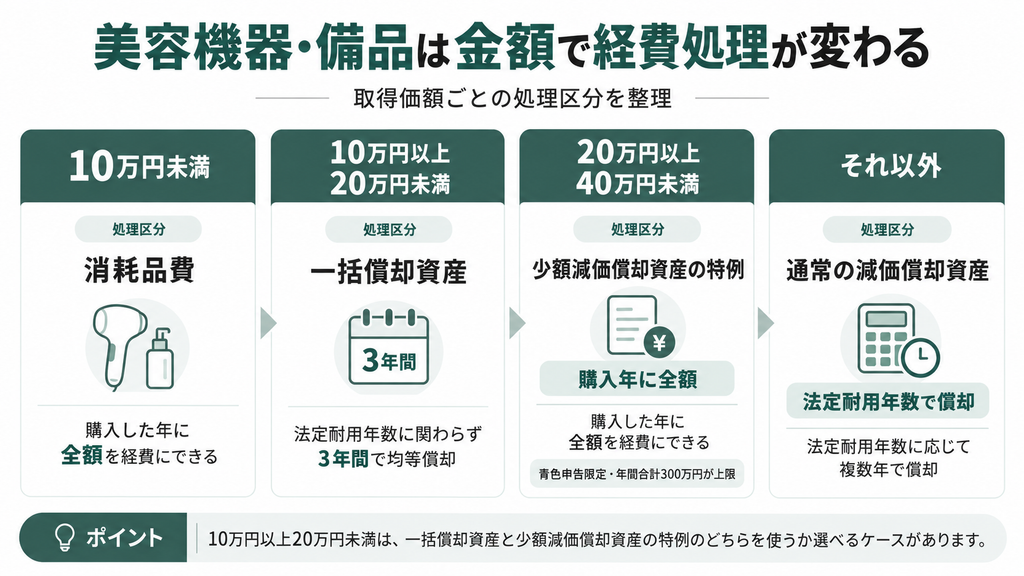
美容機器や備品は、1台(1セット)あたりの取得価額によって、経費処理の方法が変わります。整理すると、次の表のとおりです。
| 取得価額 | 経費処理の区分 | 償却の考え方 |
| 10万円未満 | 消耗品費 | 購入した年に全額を経費にできる |
| 10万円以上20万円未満 | 一括償却資産 | 法定耐用年数に関わらず3年間で均等償却 |
| 20万円以上40万円未満 | 少額減価償却資産の特例(青色申告限定) | 購入した年に全額を経費にできる(年間合計300万円が上限) |
| 上記に当てはまらない資産 | 通常の減価償却資産 | 法定耐用年数に応じて複数年で償却 |
ここで注意したいのは、10万円以上20万円未満の資産です。「一括償却資産(3年均等)」と「少額減価償却資産の特例(即時全額償却)」の、どちらを使うか選べるケースがあります。どちらを選んでも間違いではありませんが、当期の利益状況によって有利な方は変わります。
特例ごとの使い分けや、年間300万円という上限額の考え方は、前回の記事で詳しく解説しています。前回記事「美容室経営の節税対策|減価償却を賢く活用して手残りを増やす方法」もあわせてご覧ください。この記事では、耐用年数そのものの判定に絞って解説を進めます。
たとえば、15万円のセット椅子を1脚導入したケースで考えてみましょう。一括償却資産を選ぶと、3年間にわたって毎年5万円ずつ経費にします。少額減価償却資産の特例を選べば、購入した年に15万円全額を経費にできます。当期の利益が大きく、税負担を抑えたい年であれば特例を、複数年にわたって安定的に経費計上したい場合は一括償却資産を選ぶ、といった判断が可能です。
この記事を読んでいる方におすすめ

【一覧表】美容室の機器・セット台・備品の法定耐用年数ガイド
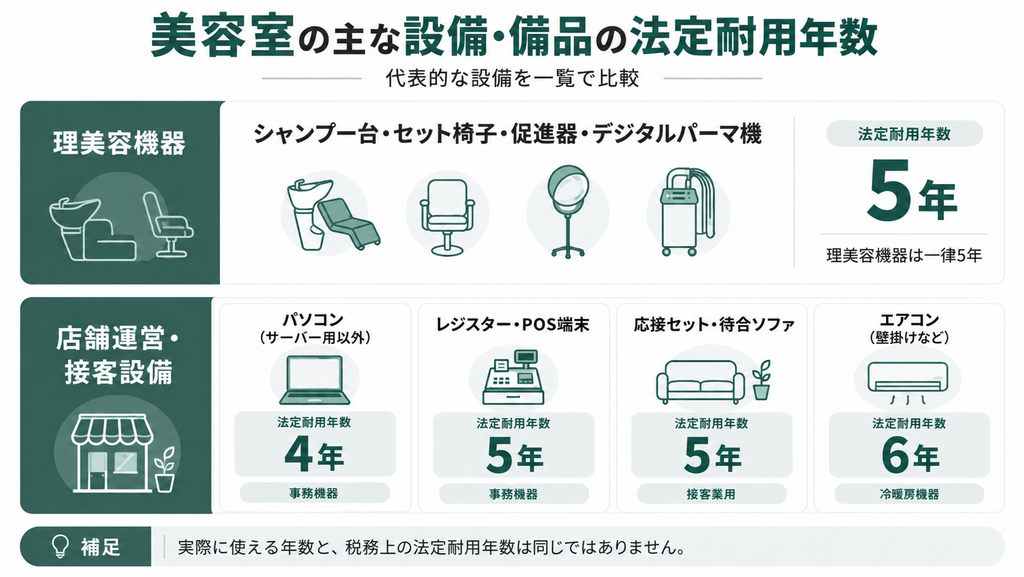
シャンプー台・セット椅子・促進器などの主要美容機器は「5年」
サロンの核となる設備には、リアシャンプーやサイドシャンプーなどのシャンプー台があります。セットチェア、パーマ液やカラーの反応を早める促進器・デジタルパーマ機も同様です。これらは勘定科目「器具及び備品(理容又は美容機器)」に分類され、法定耐用年数は一律5年です。
高額な美容機器であっても、耐用年数の判定自体は複雑ではありません。「理美容機器=5年」という原則を、まず覚えておきましょう。固定資産台帳の整理が、ぐっとスムーズになります。
ハサミ(シザー)・ドライヤー・タオルウォーマーなどの小物備品
ハサミやドライヤー、タオルウォーマーなど、10万円未満で購入できる小物があります。これらは「消耗品費」として、購入した年に即時経費化が可能です。日常的に買い替えるアイテムのほとんどは、この区分に当てはまります。
一方、オーダーメイドのシザーなど、1本あたり10万円を超える高額な備品を購入した場合は話が別です。この場合は消耗品費にはできません。器具及び備品として、減価償却資産の扱いになります。高価な道具を導入する際は、購入前に取得価額を確認しておきましょう。
レジ・パソコン・POS端末・待合家具など店舗運営・接客用設備の耐用年数
施術用の機器以外にも、店舗運営や接客のための設備があります。それぞれに耐用年数が定められているため、代表的なものを整理しました。
| 設備・備品 | 区分 | 法定耐用年数の目安 |
| パソコン(サーバー用以外) | 器具及び備品(事務機器) | 4年 |
| レジスター・POS端末 | 器具及び備品(事務機器) | 5年 |
| 応接セット・待合ソファ | 器具及び備品(接客業用) | 5年 |
| エアコン(壁掛けなど) | 器具及び備品(冷暖房機器) | 6年 |
パソコンやレジは、他の業種とも共通する区分です。耐用年数表の中では、比較的分かりやすい部類といえます。とはいえ、待合用の家具は素材や仕様によって区分が変わることもあります。判断に迷う設備が出てきたら、その都度、耐用年数表と照らし合わせて確認する習慣をつけましょう。特に開業時はまとめて備品をそろえるため、購入前の一覧化がおすすめです。
最も迷いやすい「店舗内装工事」と「建物附属設備」の償却期間
電気工事・給排水工事・空調設備は「建物附属設備(10〜15年)」
美容室の開業や改装で大きな割合を占めるのが、内装工事の費用です。ここで押さえておきたいのが、工事内容によって耐用年数の区分が変わるという点です。
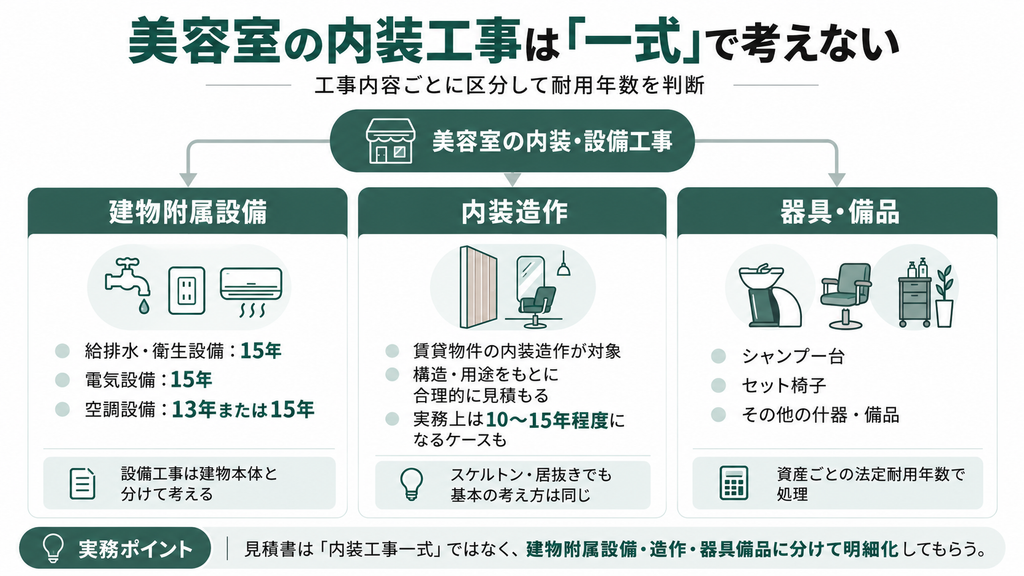
シャンプー台につながる給排水(水道)・衛生設備があります。電気設備(照明を含む)や空調(冷暖房)設備もそうです。これらは建物本体とは別に「建物附属設備」として分類されます。給排水・衛生設備や電気設備は15年、空調設備は出力(冷凍能力)に応じて13年または15年が目安です。
内装工事全体を「建物」の一部として扱ってしまうと、どうなるでしょうか。実態に合わない長い年数で、償却することになりかねません。工事の種類ごとに区分を分けて考えることが、正確な減価償却の第一歩です。
たとえば、給排水・電気・空調の工事に300万円かけたとします。これを「建物」として数十年の耐用年数で計上してしまうと、1年あたりの経費はごくわずかになります。「建物附属設備」として10〜15年で区分できれば、1年あたりの経費計上額を大きくできます。同じ300万円でも、区分の仕方によって毎年の経費額は変わってくるのです。
スケルトン・居抜き物件の内装造作工事における耐用年数の決め方
賃貸物件(テナント)に施した内装造作は、自分が所有する建物ではありません。そのため、扱いがやや複雑になります。造作部分の耐用年数は、造作の構造・用途などをもとに合理的に見積もるのが原則です(実務上は10〜15年程度になるケースが多く見られます)。契約に更新の定めがなく、買取義務なども負わない特殊な賃貸借であれば、賃借期間をそのまま耐用年数にできる場合もあります。
スケルトン物件でゼロから内装を作る場合も、居抜き物件を引き継いで一部を改装する場合も、考え方の基本は同じです。工事の内容を「建物附属設備」と「造作」に分けます。そのうえで、それぞれの耐用年数を個別に検討することになります。
この判断は、実務の中でも特に迷うケースが多い領域です。工事契約の段階で、税理士に相談しておくと安心です。見積書をもらった時点で一度目を通してもらうだけでも、後々の処理がスムーズになります。
中古の美容機器やセット台を導入した場合の耐用年数計算(簡便法)
法定耐用年数を過ぎている中古機器は「2年」で即時償却に近い効果
中古のシャンプー台やセット椅子を導入する場合は、新品とは異なる計算方法があります。「簡便法」という方法で、独自の耐用年数を算出できるのです。
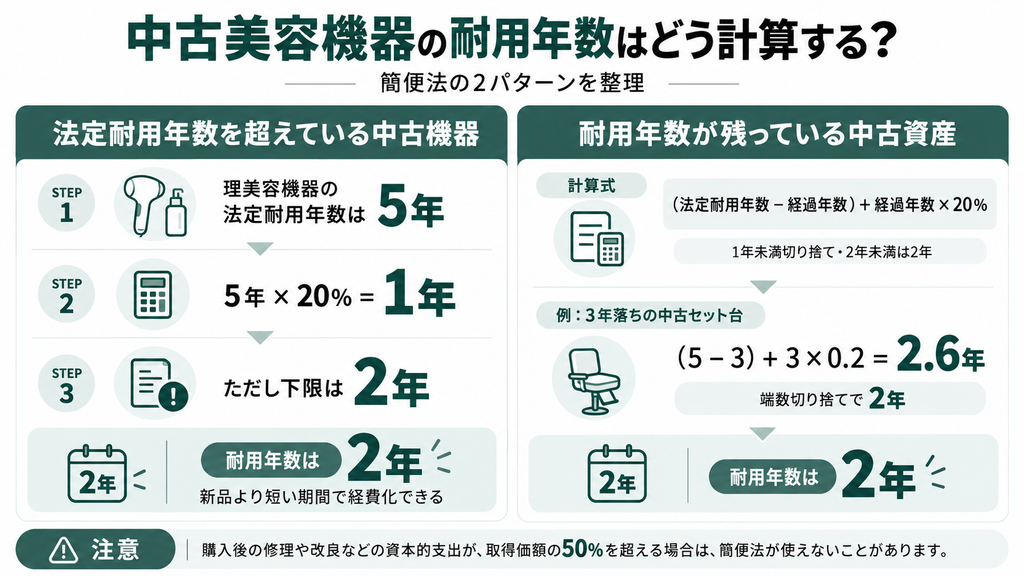
理美容機器の法定耐用年数は5年です。すでに法定耐用年数を超えて使われてきた中古品を取得したとしましょう。計算上は「5年×20%=1年」となります。ただし、耐用年数の下限は2年と決められています。そのため、この場合の耐用年数は2年です。新品を購入するよりも短い期間で経費化できます。初期投資の負担を早めに軽くしたい場合の、有力な選択肢になります。
耐用年数が残っている中古資産の計算式と購入時の注意点
購入時点で、法定耐用年数の一部がまだ残っている中古資産もあります。この場合は、次の計算式を使います。
「(法定耐用年数-経過年数)+経過年数×20%」(1年未満の端数は切り捨て、計算結果が2年未満になる場合は2年)
たとえば、3年落ちの中古セット台(法定耐用年数5年)を購入したケースで計算してみましょう。(5-3)+3×0.2=2.6年となります。端数を切り捨てて、2年で償却できる計算になります。5年落ち以上のケースと同じく、短期間で経費化できるのが特徴です。
なお、注意点もあります。購入後に修理や改良(資本的支出)を行い、その支出額が中古資産の取得価額の50%を超える場合です。この場合、簡便法は使えなくなります。中古機材を選ぶ際は、購入価格だけを見てはいけません。事業で使い始める前に必要な修理費用が、どの程度かかりそうかも確認しておきましょう。
美容室の資産管理と確定申告・決算で損をしないための実務ポイント
内装工事の見積書は「一括表示」させず明細を細かく分ける
「内装工事一式:500万円」というように、工事費用をまとめて計上してしまうケースがあります。この場合、本来は短い年数で経費化できる部分まで、全体が長い耐用年数に引きずられることがあります。
そこで重要なのが、見積書の段階での分類です。設備工事(建物附属設備)にあたる給排水・電気・空調と、内装の造作部分、什器にあたる器具及び備品を分けます。この3つを、それぞれ明細で分けてもらいましょう。工事業者に見積書の内訳を細かく出してもらう、そのひと手間が早期の経費化につながります。開業や改装の見積もり依頼をする段階から、意識しておきたいポイントです。
壊れた機器を処分した時の「固定資産除却損」の計上漏れに注意
買い替えや故障で使わなくなったシャンプー台やエアコンを、廃棄することもあるでしょう。このとき、帳簿上にまだ価値(未償却残高)が残っている場合があります。この帳簿価格は「固定資産除却損」として、廃棄した年に一括で経費計上できます。
処分したことを記録せずに放置してしまうとどうなるでしょうか。実際には手元にない設備の固定資産税(償却資産税)を、払い続けることにもなりかねません。機器を処分したときは、廃棄の記録を残しておきましょう。写真や処分業者の証明書などが有効です。忘れずに除却の処理も行いましょう。
買い替えの際も注意が必要です。新しい機器の減価償却をスタートさせると同時に、古い機器の除却処理を忘れているケースは少なくありません。買い替えのたびに、固定資産台帳をセットで見直す習慣をつけておくと、計上漏れを防げます。
まとめ:耐用年数を正しく把握して適切な減価償却計画を立てよう
美容機器や内装工事の耐用年数は、種類ごとに細かく決められています。この記事のポイントを振り返ります。
- シャンプー台・セット椅子などの理美容機器は一律5年、パソコンやレジなど周辺設備は個別に耐用年数が定められている
- 内装工事は「建物附属設備」と「造作」に区分し、見積書の段階で明細を細かく分けることが早期の経費化につながる
- 中古資産は「簡便法」を使うと、新品よりも短い耐用年数(最短2年)で計算できる
耐用年数を正確に把握することは、適正な決算だけでなく重要です。将来の設備投資の資金計画を立てるうえでも欠かせません。判断に迷う設備が出てきたら、自己判断はおすすめしません。顧問税理士へ相談しながら、固定資産台帳を整えていきましょう。日々の記帳を積み重ねることが、将来の投資判断を支える土台になります。
KUROCOでは、美容サロン向けに、データを活用した実践的な支援を行っています。
また、公式LINEでは、美容サロン経営者の方に向けて、採用・マネジメントや集客・マーケティングに関する情報をお届けしています。
期間限定で美容サロントップ経営者の経営戦略・人材育成論を収録したPDFをプレゼントしています。
採用や集客、組織づくりに課題を感じている方は、必要な情報を得る場として公式LINEをご活用ください。
▼公式LINEはこちら

美容サロン業界をアップデートするラジオ番組
#サロプロ
毎週金曜日 23:00〜23:55
全国約120局のコミュニティFM局へ配信
▼詳細はこちら


齋藤健太 代表取締役 
慶応義塾大学理工学部卒業後、株式会社船井総合研究所に入社。主に中堅規模(数百億)以上の企業をメインクライアントとしたプロジェクトに従事。化粧品メーカや卸・リテール業界など、幅広い業種において、中期経営計画策定やマーケティング戦略の構築、M&Aにおけるビジネスデューデリジェンス等の実績を有する。独立後も製造業や小売業、サービス業に至るまで大小様々な企業の課題発見に従事、成果を上げる。特にデータ分析においては、複数のコンサルファームにもアサインされる実力を有する。コンサルティングに加え、ヘアサロン2店舗と、まつげ・眉毛専門のアイサロン1店舗の運営、ならびに伝統工芸品の販売事業にも携わり、現場視点での売上づくりにも取り組んでいる。その他、AI関連スタートアップや教育関連企業からもデータ分析支援の依頼を数多く受けている。2013年9月にクロスメディア・パブリッシングより「問題解決のためのデータ分析」を出版(2019年2月に新装版を出版)。教育プラットフォームUdemyで展開しているオンライン講座(「ビジネスの現場で使えるデータ分析」、他)の受講者数は4万人(2024年2月現在)を超える。2020年10月KUROCO株式会社を設立、現在に至る。
東亜大学芸術学部トータルビューティ学科非常勤講師。
\ この記事を読んでいる方におすすめ! /
KUROCOの公式LINEにて美容サロン向けに、『事業の健全度を測るチェックリスト』を公開しています。興味のある方はぜひチェックしてみてください!