売上は伸びていて、決算書も黒字。それなのに、仕入れや広告費の支払い日が近づくたびに、口座の残高を見て不安になる。成長中のEC事業では、こうした状況がよく起こります。EC事業は、商品を仕入れてから売上が入金されるまでに時間がかかるうえ、モールや決済方法ごとに入金の時期もばらばらです。そのため、利益が出ていても手元のお金が足りなくなることがあります。
この記事では、次のことがわかります。
- 黒字なのに手元のお金が減っていく仕組みと、EC特有の5つの原因
- モールごとの入金日や支払日に合わせた「EC専用の資金繰り表」の作り方
- 資金不足の前ぶれに気づく基準と、いざというときの対処法
資金繰り表を作って終わりにせず、毎週の業務の中で使い続けるための具体的な手順まで解説しますはできるだけ言い換えながら、少ない配信数でリピート購入を増やすための実務を解説します。
目次
この記事を読んでいる方におすすめ
なぜEC事業は「売上が伸びるほど」黒字倒産のリスクが高まるのか?
発生主義(P/L)と現金主義(キャッシュフロー)の致命的なズレ
P/L(損益計算書)は、「発生主義」という考え方で作られています。発生主義とは、商品が売れた時点や費用が発生した時点で、売上や費用を記録する考え方です。一方、実際にお金が口座に入ったり出たりした時点で記録する考え方を「現金主義」と呼び、キャッシュフロー(お金の流れ)はこちらで見ます。
例えば、4月に100万円の商品が売れ、仕入れ値が60万円だったとします。P/Lでは、4月に40万円の利益が出ています。しかし、仕入れ代金の60万円は3月に支払い済みで、売上の100万円が口座に入るのは5月末です。つまり4月の時点では、利益が出ているのに、手元のお金は60万円減ったままです。
売上が好調な月ほど、このずれは大きくなります。そのため、「売上が伸びているから、お金にも余裕があるはず」と考えて支払いを増やすと、ある日突然、支払いに必要なお金が足りなくなります。これが、利益が出ているのに倒産する「黒字倒産」の典型的な流れです。
急成長ECが陥る「成長の罠」:仕入れ・広告費の先行投資と回収サイクルのギャップ
EC事業では、在庫の仕入れと広告費の支払いが「先」、モールなどからの売上の入金が「後」になります。この、お金を払ってから回収するまでの日数を示す指標が、CCC(キャッシュ・コンバージョン・サイクル)です。CCCの計算方法は、【D2C・EC事業の資金調達】で詳しく解説しています。
問題は、売上が伸びるほど、先に立て替えるお金も増えることです。例えば、CCCが60日、月の仕入れ原価が400万円の事業なら、1日あたり約13万円 × 60日で、約800万円を常に立て替えている計算になります。売上が1.5倍になり、月の仕入れ原価が600万円に増えると、立て替える金額は約1,200万円に膨らみます。利益が出ていても、増えた400万円分のお金をどこかで用意しなければなりません(数値は説明のための計算例です)。
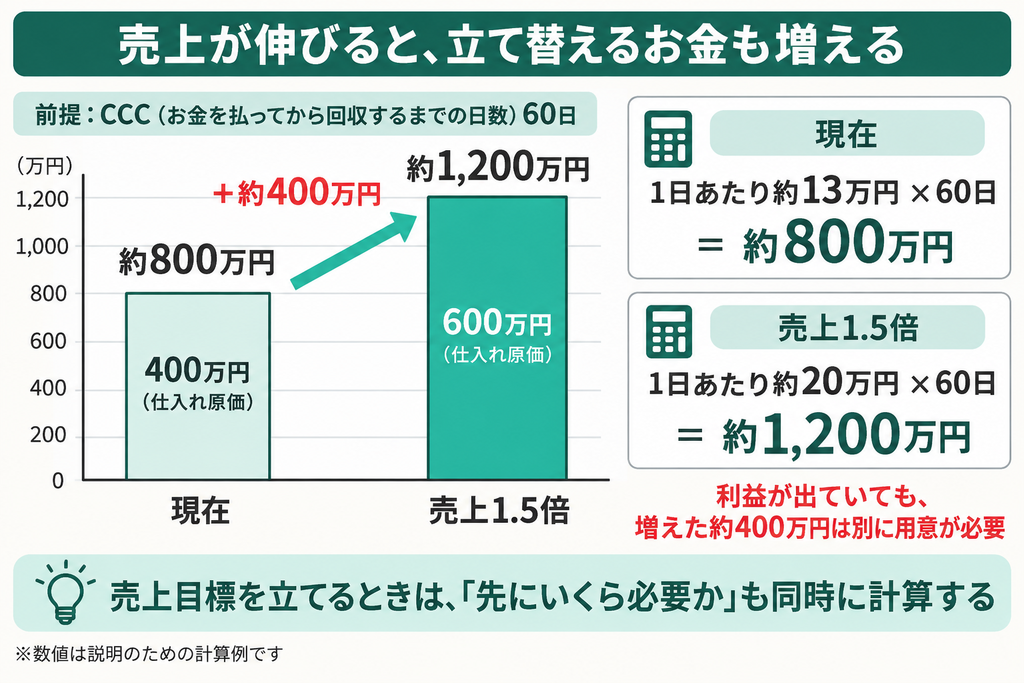
急成長の時期ほど資金が足りなくなりやすいのは、このためです。売上目標を立てるときは、「その売上を作るために、先にいくら必要か」も同時に計算しておく必要があります。
見落としがちなEC特有のキャッシュフロー悪化要因5選
モール・決済手段別の「入金サイクルと留保金(リザーブ)」の罠
ECでは、販売チャネルや決済方法ごとに、売上が入金されるまでの流れが異なります。Amazon、楽天市場、Yahoo!ショッピングのようなモールでは、それぞれに締め日と入金日があります。自社ECでも、クレジットカード決済や後払い決済(BNPL:Buy Now Pay Later)の代金は、決済代行会社との契約で決まった日に入金されます。
見落としやすいのが、次の3点です。
- 入金額は、手数料が差し引かれた後の金額になる
- モールや決済代行会社によっては、トラブルに備えて、売上の一部を一定期間預かる仕組み(留保金、リザーブ)がある
- 月末締めの翌月末払いなど、締め日の位置によって入金までの日数が大きく変わる
具体的な締め日や入金日、留保の有無は、各モールの管理画面(Amazonのセラーセントラル、楽天市場のRMSなど)や、決済代行会社との契約書で確認できます。こうした入金のずれを管理するのが、資金繰り表です。資金繰り表とは、日や週、月の単位でお金の入りと出を記録し、先の残高を見通すための表です。資金繰り表には、売上の金額ではなく、「いつ、手数料を引いた後でいくら入るか」を書きます。
ROAS/CPA偏重が招く「広告費先行決済」による現金の圧迫
ROAS(広告費に対して何倍の売上が出たか)やCPA(顧客1人を獲得するためにかかった広告費)が良い数字でも、手元のお金が増えているとは限りません。広告費と売上の入金では、お金が動くタイミングが違うためです。
広告費は、使った分が月単位で確実に請求されます。例えばGoogle広告の自動支払いでは、毎月1日か、あらかじめ設定した金額に達した時点のどちらか早いほうで、登録した支払い方法に自動で請求されます。(出典:Google 広告 ヘルプ「ご利用可能なお支払い方法」)一方、その広告で生まれた売上は、モールや決済代行会社の締め日と入金サイクルに従って、後から入金されます。
例えば、ROASが400%の広告に、5月に200万円を使ったとします。P/L上は5月に800万円の売上が立ちますが、広告費の200万円は5月中から6月1日にかけて請求されます。一方、5月の売上が入金されるのが6月末から7月であれば、その間は広告費だけが先に出ていく状態になります。広告を増やした月ほど、このずれで出ていくお金が膨らみます。広告の成果は、ROASだけでなく、「広告費の請求日」と「売上の入金日」を並べて確認しましょう。
SKU急増とリードタイム長期化による「デッドストックと保管費用の固定化」
SKUとは、色やサイズの違いなど、在庫を管理する最小の単位のことです。例えば、1つの商品を10色×5サイズで展開すると、50SKUになります。各SKUを100個ずつ発注すれば、5,000個分の仕入れ代金が先に出ていきます。売れ筋以外の色やサイズが売れ残ると、売れない在庫(デッドストック)になり、仕入れに使ったお金が戻ってきません。
海外から仕入れる場合は、さらに注意が必要です。発注から入荷までの日数(リードタイム)が長くなるうえ、発注時や出荷前に代金の前払いを求められることが多いためです。お金を払ってから売上として戻るまでの日数が、国内仕入れより長くなります。
保管の費用もかかり続けます。物流を外部の会社に任せる3PL(サードパーティ・ロジスティクス)や、Amazonに保管と配送を任せるFBAでは、保管している量や期間に応じて費用がかかります。FBAには長期間保管した在庫に追加の手数料がかかる仕組みもあるため、詳細はセラーセントラルで確認してください。売れない在庫は、置いておくだけで毎月お金が出ていく原因になります。
大型セール(プライムデー・楽天スーパーSALE等)前の仕入れ集中による一時的資金枯渇
Amazonのプライムデーや楽天スーパーSALEのような大型セールでは、普段の数倍の在庫を用意することがあります。仕入れの支払いはセールの前に集中しますが、セールの売上が入金されるのはセールの後です。
例えば、6月上旬のセールに向けて、3月に発注し、4月に海外の仕入れ先へ代金を前払いしたとします。さらに5月には、セール告知の広告費の請求が来ます。一方、セールの売上が入金されるのは、6月下旬から7月です。つまり、4月から7月の入金までの間、出ていくお金が先行し続けます。手元のお金が最も少なくなるのは、セールが終わってから、売上が入金されるまでの期間です。
このように、季節によって一時的にお金が足りなくなる状態は、年間の売上や利益だけを見ていると気づけません。セールの3〜4か月前には、資金繰り表で、入金までの残高の見通しを確認しておく必要があります。
想定外の返品・チャージバック・受取拒否による資金回収の遅延
ECでは、企業同士の取引では少ない、突然のお金の流出や回収漏れが発生します。代表的なものは次の3つです。
- 返品:お客様の都合による返品では、代金の返金に加えて、送料の負担が発生する場合がある
- 受取拒否:代金引換(代引き)の注文で受け取りを拒否されると、売上が入らず、往復の送料だけがかかる
- チャージバック:クレジットカードの持ち主から「身に覚えがない」などの申し出があった場合に、カード会社が売上を取り消し、事業者に返金を求める仕組み
チャージバックの主な原因の1つが、カードの不正利用です。日本クレジット協会によると、2025年のクレジットカードの不正利用被害額は510.5億円とされています。(出典:日本クレジット協会「クレジットカード不正利用被害の集計結果について」)
こうした流出はいつ起こるか予測しにくいため、資金繰り表には、過去の返品率や返金額をもとにした予備の金額を、あらかじめ支出として入れておきます。
手元資金の枯渇を防ぐ「EC専用・資金繰り表」の設計手順
一般企業のフォーマットでは管理できない「EC特有の収支科目」の設定
一般的な資金繰り表の様式は、「売上の入金」「仕入れ」「経費」のように大きな区分しかなく、EC特有のお金の動きを追いにくい面があります。EC事業では、項目を次のように細かく分けます。
- 入金:チャネル別(Amazon、楽天市場、自社EC、後払い決済など)の、手数料を差し引いた後の入金額
- 仕入れ:国内の仕入れ先と、海外の仕入れ先(前払い)を分ける
- 販売手数料:入金時に差し引かれない手数料(モールの月額料金など)
- 物流費:3PLやFBAの保管費と出荷費を分ける
- 広告費:媒体別(Google、Meta、モール内広告など)に、請求日で記入する
- 返品・返金の予備:過去の実績から見込む金額
- 固定費:人件費、家賃、システム利用料など
ポイントは、入金時に差し引かれる手数料と、別に請求される手数料を分けて管理することです。両方を支出として書くと、同じ手数料を二重に数えてしまいます。費用の項目の洗い出しには、【PLコスト一覧】も参考になります。
販売チャネルごとの「入金予定日」と仕入先ごとの「支払サイト」のマッピング
項目を決めたら、次に「いつお金が動くか」をカレンダーに書き出します。支払サイトとは、仕入れなどの代金を、請求からどのくらいの期間をおいて支払うかという条件のことです。例えば「月末締め翌月末払い」なら、4月分の仕入れ代金は5月末に支払います。
マッピング(対応づけ)の手順は次のとおりです。
- チャネルごとに、締め日と入金日を契約書や管理画面で確認し、一覧にする
- 仕入れ先や外注先ごとに、支払サイトを一覧にする
- 1か月分のカレンダーに、入金の予定日と支払いの予定日をすべて書き込む
- 入金日が土日祝日にあたる場合の扱い(前倒しか後ろ倒しか)も確認して書き込む
カレンダーにすると、「月末に入金が集中し、10日と25日に支払いが集中している」といった偏りが一目でわかります。このカレンダーが、次の見出しで紹介する日次・週次のシートの土台になります。
月次ではなく「日次・週次」単位で資金残高を把握するシート設計
資金繰り表を月単位だけで作ると、月の途中で一時的にお金が足りなくなる日を見落とします。例えば、月初に800万円の残高があり、月末に1,000万円の入金があるとします。月単位では問題なく見えます。しかし、10日に仕入れ代金500万円、25日に給与と広告費で420万円の支払いがあれば、25日の時点で残高は120万円のマイナスになります(数値は説明のための計算例です)。
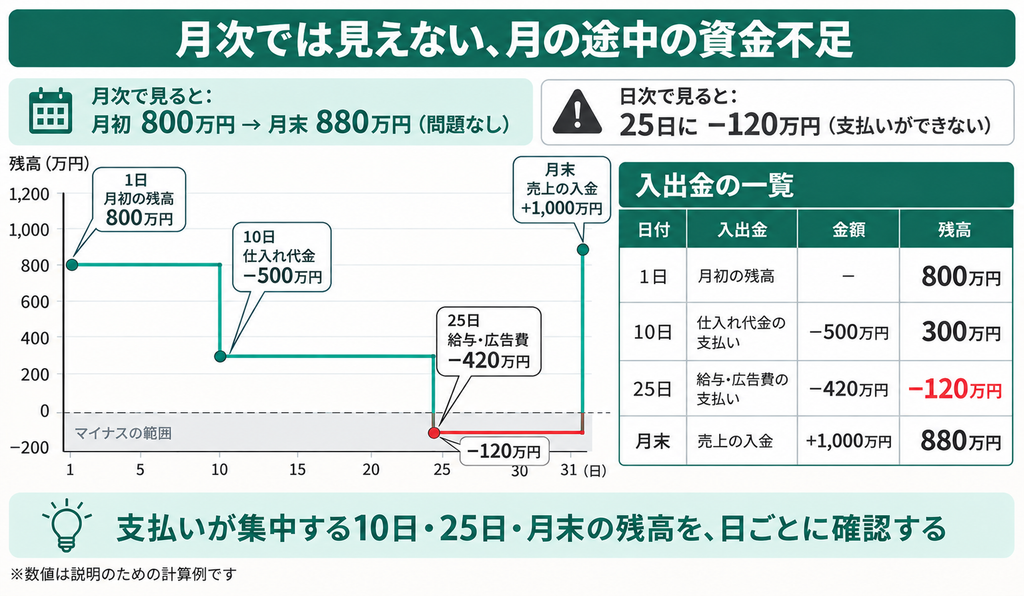
こうした見落としを防ぐため、シートは期間によって細かさを変えます。
- 直近4週間:1日ごとに残高を出す
- 5〜13週目:1週ごとに残高を出す
- それ以降:1か月ごとに残高を出す
スプレッドシートで作る場合は、行に日付(週、月)、列に入出金の項目を並べ、最後の列で「前の行の残高+入金−出金」を計算します。支払いが集中しやすい10日、25日、月末の行には、色を付けて目立たせます。
資金繰り表を形骸化させないための実務運用とモニタリング基準
最低3ヶ月先を見通す「ローリング予測(見込み更新)」のルーティン化
ローリング予測とは、実績を入力するたびに、予測の期間を1つ先に延ばしていく方法です。前の見出しで紹介したシートを、常に13週間(約3か月)先まで見通せる状態に保ちます。
毎週の作業は、次の流れで15〜30分程度に収めます。
- 先週の実績(実際の入金と支払い)を入力する
- 予定と実績の差が大きい項目を確認し、理由を書き残す
- 差の理由をもとに、来週以降の予定を直す
- 週次だった5週目を、1日ごとの行に分け直す
- 新しい13週目の行を、シートの下に1行追加する
この作業は、経営会議やチームの定例会議の最初の5分で確認する形にすると続けやすくなります。会議では、「13週間のうち、残高が最も少なくなる週はいつか」「その週の残高は、次の見出しで決める安全基準を上回っているか」の2点だけを確認します。
自社における「最低安全手元資金(月商の何ヶ月分か)」の基準値設定
手元のお金を常にゼロ近くで回すのは危険です。入金の遅れや返品の増加など、予想外のことが1つ起きるだけで、支払いができなくなるためです。そこで、「残高がこの金額を下回ったら対策を始める」という、最低限の安全な手元資金(安全基準)を決めておきます。
安全基準は「月商の何か月分」で決める方法もあります。ただ、月商は季節によって大きく変わるため、実際に毎月出ていくお金である固定費と仕入れ代金をもとに計算するほうが実態に合います。ここでは計算例として、「月の固定費と仕入れ代金の1.5〜3か月分」を安全基準の幅とします。例えば、月の固定費が300万円、月の仕入れ代金が500万円なら、合計800万円の1.5〜3か月分で、1,200万〜2,400万円になります(数値は説明のための計算例です)。
範囲のどこを選ぶかは、自社の事情で決めます。海外仕入れでリードタイムが長い、大型セールの比重が大きい、といった事業ほど、上限に近い金額を選びます。決めた金額は、資金繰り表の残高の列に条件付き書式を設定し、安全基準を下回ったセルが赤く表示されるようにしておくと、危ない週がすぐにわかります。
在庫回転率(交差比率)および発注ロットと連動させた資金予測
在庫は、資金繰りへの影響が大きい項目の1つです。在庫回転率とは、一定期間に在庫が何回入れ替わったかを示す指標で、高いほど在庫が早くお金に戻っています。交差比率とは、粗利率と在庫回転率を掛け合わせた指標です。例えば、粗利率40%で年に6回転する商品の交差比率は240%です。在庫に投じたお金が、どれだけ粗利を生んでいるかを比べられます。
よくあるのが、発注担当は売れ行きだけを見て発注し、財務担当は支払いの請求が来てから資金不足に気づく、という分断です。これを防ぐため、次の流れを決めておきます。
- 発注担当が、発注の数量と支払い予定日を、発注前に資金繰り表に入力する
- 財務担当が、入力後の残高が安全基準を下回らないかを確認する
- 下回る場合は、発注量を減らす、交差比率の低い商品の発注を後回しにする、支払い時期を相談する、のいずれかで調整する
発注の数量(発注ロット)を決める段階で資金繰り表と照らし合わせれば、「在庫は十分なのにお金が足りない」という状態を前もって防げます。
資金ショートの兆候を検知した際の緊急リカバリー策と予防的調達
滞留在庫の即時現金化(バンドル販売・タイムセール・B2B卸売り)
資金繰り表で、残高が安全基準を下回りそうだとわかったら、まず売れていない在庫(滞留在庫)をお金に変えます。主な方法は次の3つです。
- バンドル販売:売れ筋の商品と滞留在庫をセットにして販売する
- タイムセール:モールのセール機能を使い、期間を区切って値下げする
- 卸売り・一括売却:他社への卸売りや、在庫を買い取る業者への一括売却で、まとめてお金に変える
判断の基準は、「利益」よりも「回収できるお金」です。仕入れ値を下回る価格でも、保管費がかかり続けることや、資金不足で支払いが遅れることと比べれば、早く売るほうがよい場合があります。ただし、値下げを表示する際は、元の価格の表示方法が景品表示法の規制の対象になる場合があります。本記事の内容は一般的な整理であり、判断に迷う場合は専門家にご相談ください。
支払サイトの猶予交渉と広告投資の緊急スローダウン基準
支払いが難しくなりそうなときは、できるだけ早く仕入れ先や外注先に相談します。支払い日の直前ではなく、資金繰り表で不足がわかった時点、目安として4週間以上前に相談すると、相手も対応を検討しやすくなります。相談の際は、資金繰り表を見せながら、「いつまでに、いくら払えるか」という具体的な見通しを伝えます。
あわせて、残高に応じて広告費を段階的に減らす「スローダウン基準」を決めておきます。例えば、次のように段階を決めます。
- 残高が安全基準以上:通常どおり出稿する
- 残高が安全基準の80%以上100%未満:新しい広告の出稿を止め、ROASの低い広告から順に2割減らす
- 残高が安全基準の60%以上80%未満:新規のお客様向けの広告を半分に減らす
- 残高が安全基準の60%未満:一度購入したお客様向けの広告以外を止める
数字は一例です。資金が足りなくなってから慌てて判断するのではなく、平常時にこの基準を決めておけば、迷わずにすばやく対応できます。
EC特有の資金調達手段:RBF(レベニュー・ベースド・ファイナンス)や融資枠の事前確保
資金調達は、お金が足りなくなる前に準備しておくものです。銀行融資のほかに、EC事業で使われる手段には次のものがあります。
RBF(レベニュー・ベースド・ファイナンス)とは、将来の売上の一部で返済することを前提に、資金を先に受け取る仕組みです。ECの売上データをもとに審査されることが多く、売上が多い月は多く、少ない月は少なく返済する形が一般的です。ただし、条件は提供する会社によって大きく異なります。手数料を含めた実質的な負担を、銀行融資と比べて検討してください。
ファクタリングとは、まだ入金されていない売上の代金(売掛金)を、期日の前に専門の会社に売ってお金に変える方法です。ただし、ファクタリングを装った違法な貸付けもあるため、金融庁が注意を呼びかけています。(出典:金融庁「ファクタリングの利用に関する注意喚起」)契約前に、条件や相手の会社を十分に確認してください。
さらに、銀行で「当座貸越」の枠を事前に作っておく方法もあります。当座貸越とは、あらかじめ決めた上限の範囲で、必要なときに借りて返せる契約です。銀行融資や当座貸越の準備の仕方は、【D2C・EC事業の資金調達】で詳しく解説しています。本記事の内容は一般的な整理であり、個別の資金調達の判断ではありません。
まとめ
【この記事のポイント】
- P/Lは発生主義、お金の流れは現金主義で動くため、売上が伸びるほど立て替えるお金が増え、黒字でも資金が足りなくなる
- 入金のずれ、広告費の請求と入金の時間差、在庫、大型セール前の仕入れ、返品やチャージバックの5つが、EC特有の悪化要因になる
- 資金繰り表は、チャネル別の手数料控除後の入金日で書き、直近は日次、その先は週次で残高を出す
- 毎週の更新と安全基準の設定で前ぶれに気づき、在庫の現金化や広告のスローダウン基準、資金調達を早めに準備する
資金繰りの管理は、事業が苦しくなってから始めるものではありません。売上が伸びている時期に先の残高を見通しておけば、成長のための投資を安心して続けられます。まずは自社の販売チャネルの締め日と入金日を一覧にするところから始めてみてください。
自社のEC事業、お金の流れまで点検できていますか?
資金繰りの悪化は、仕入れ、広告、在庫、物流など、事業のさまざまな部分の課題が重なって起こります。原因を早めに見つけるために、事業全体を一度点検しておくことをおすすめします。
チェックリストで見つかった課題は、資金繰り表の見直しにもそのまま活かせます。

齋藤健太 代表取締役 
慶応義塾大学理工学部卒業後、株式会社船井総合研究所に入社。主に中堅規模(数百億)以上の企業をメインクライアントとしたプロジェクトに従事。化粧品メーカや卸・リテール業界など、幅広い業種において、中期経営計画策定やマーケティング戦略の構築、M&Aにおけるビジネスデューデリジェンス等の実績を有する。独立後も製造業や小売業、サービス業に至るまで大小様々な企業の課題発見に従事、成果を上げる。特にデータ分析においては、複数のコンサルファームにもアサインされる実力を有する。コンサルティングに加え、ヘアサロン2店舗と、まつげ・眉毛専門のアイサロン1店舗の運営、ならびに伝統工芸品の販売事業にも携わり、現場視点での売上づくりにも取り組んでいる。その他、AI関連スタートアップや教育関連企業からもデータ分析支援の依頼を数多く受けている。2013年9月にクロスメディア・パブリッシングより「問題解決のためのデータ分析」を出版(2019年2月に新装版を出版)。教育プラットフォームUdemyで展開しているオンライン講座(「ビジネスの現場で使えるデータ分析」、他)の受講者数は4万人(2024年2月現在)を超える。2020年10月KUROCO株式会社を設立、現在に至る。
東亜大学芸術学部トータルビューティ学科非常勤講師。
\ この記事を読んでいる方におすすめ! /