売上は伸びているのに、手元の現金が足りない。広告と在庫に先行投資した結果、決算書が赤字になり、銀行に融資を相談しにくい。D2C(Direct to Consumer:メーカーが自社ECなどで消費者に直接販売するモデル)やECの経営者には、こうした悩みがつきものです。EC事業は、広告で顧客を獲得し、その後のリピートで利益を回収する構造のため、従来型の審査基準では実態が伝わりにくい面があります。
この記事でわかることは、次の3点です。
- 金融機関がEC事業のどこを警戒し、何を根拠に融資を判断するのか
- EC特有の指標を使って、審査で評価される事業計画とお金の出入りの見通しを作る手順
- 融資実行後も追加融資や商戦期の借入枠を得るための、銀行との付き合い方
融資を一度きりで終わらせず、成長に合わせて資金を調達し続けるための実務を、具体的な数字と書類の作り方まで解説します。
目次
この記事を読んでいる方におすすめ
D2C・EC事業者が直面する「資金調達の壁」と銀行審査の評価ロジック
先行投資型ビジネス(広告費・先行仕入れ)に対する金融機関の警戒ポイント
EC事業の多くは、広告費を先に投じて新規顧客を獲得し、2回目以降の購入で利益を回収します。広告費は支出した期の費用として計上されるため、新規獲得を強化した年ほど決算書上は赤字になりやすい構造です。在庫も同様で、販売の数か月前に仕入代金を支払う「先行仕入れ」が必要になります。
銀行の審査担当者がまず確認するのは、貸したお金が返ってくるかどうかです。そのため赤字の決算書を見ると、「その赤字は将来の利益につながる投資なのか、それとも事業が回っていない結果なのか」を判別しようとします。さらに、ブランド力や顧客基盤といった無形資産(形のない資産)は、担保として評価しにくいものです。在庫も売れ残れば価値が下がります。
融資を受けるには、この懸念に先回りして答える必要があります。「広告費は〇か月で回収でき、在庫は〇日で現金に戻る」と、数字で説明できる状態にしておくことが大切です。具体的な説明の方法は、次のH2で解説します。
日本政策金融公庫・信用金庫・地方銀行の審査視点の違いと狙い目の融資制度
相談先は、事業のフェーズで選び分けるのが基本です。創業期に最初の相談先となりやすいのが、政府系金融機関の日本政策金融公庫(以下、公庫)です。公庫の「新規開業・スタートアップ支援資金」は、事業開始後おおむね7年以内の事業者が対象とされています。融資限度額は7,200万円、運転資金の返済期間は10年以内(うち据置期間5年以内)とされています。据置期間とは、元金の返済を猶予して利息だけを支払う期間のことです。出典:日本政策金融公庫「新規開業・スタートアップ支援資金」
信用金庫や地方銀行では、創業期から成長初期には信用保証協会付きの融資が中心になります。信用保証協会は、中小企業の借入を公的に保証する機関です。中小企業庁は、創業やベンチャーへの支援策として「創業関連保証」と「経営革新関連保証」を挙げています。在庫や売掛債権を担保にする流動資産担保融資にも、保証協会の保証を付けられるとされています。在庫を多く持つECにとって、検討しやすい選択肢です。出典:中小企業庁「よくある質問(信用保証協会について)」
実績を積んだ成長期には、保証協会を介さず銀行が自らリスクを負う「プロパー融資」を目指します。公庫と民間金融機関が同じ案件に分担して融資する協調融資を組めば、1社あたりの融資額を抑えられ、融資を受けやすくなる場合があります。取扱条件は時期や支店で異なるため、相談時に確認してください。本記事の内容は一般的な整理であり、個別の融資判断ではありません。
エクイティ(出資)とデット(融資)の最適な資本構成バランス
資金調達には、株式を発行して出資を受けるエクイティと、借入で調達するデットの2種類があります。エクイティは返済が不要な一方、新株の発行により既存株主の持株比率が下がる「希薄化」が起きます。D2Cでは、広告費まで出資で賄い続けた結果、上場や売却の前に創業者の持株比率が大きく下がってしまう例も見られます。
使い分けの基本は、資金の回収が見込める期間と確実性です。在庫の仕入や、回収期間が見えている広告費といった運転資金は、デットで調達します。運転資金とは、仕入から販売代金の回収までの間に事業を回すために必要なお金のことです。一方、新商品の開発やブランドの買収のように、回収時期が読みにくい投資にはエクイティを充てます。
両者の中間的な選択肢として、公庫の「挑戦支援資本強化特別貸付」(資本性ローン)があります。この融資は、金融機関の資産査定上、自己資本とみなすことができるとされています。また株式ではないため、既存株主の持株比率は下がりません。元金は最終回の一括返済で、それまでは利息のみを支払う仕組みとされています。出典:日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」 出資と融資を目的別に組み合わせることで、持株比率を守りながら成長資金を確保できます。
銀行員を納得させる「D2C特有の事業計画書」の設計手順
定性目標を排除し「ユニットエコノミクス(LTV / CAC)」を事業性の根拠にする方法
「売上を伸ばす」「ブランド力を高める」といった定性目標だけでは、銀行は返済の根拠と見なしません。そこで根拠として使うのが、ユニットエコノミクスです。ユニットエコノミクスとは、顧客1人あたりの収益性で事業の採算を測る考え方で、中心となる指標は次の2つです。
- LTV(Life Time Value):1人の顧客が取引期間全体でもたらす粗利
- CAC(Customer Acquisition Cost):顧客1人の獲得にかかる費用
CACは、広告費に限ればCPA(Cost Per Acquisition)とほぼ同じ意味で使われます。LTVは取引期間全体の値ですが、事業計画書では期間を区切り、12か月間の値(12か月LTV)で示すのが実務的です。
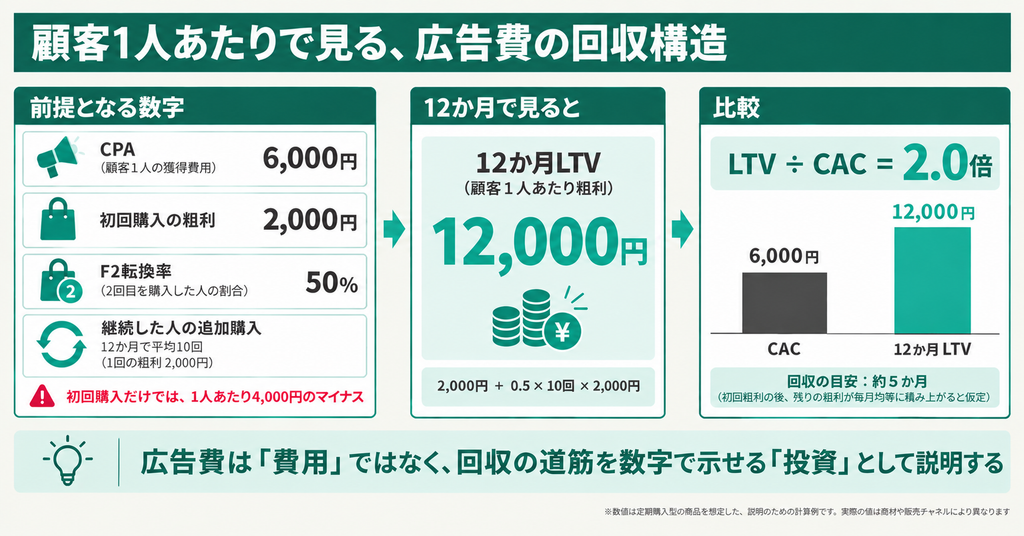
例えば、定期購入型の商品で、CPAが6,000円、初回購入の粗利が2,000円とします。初回購入者のうち2回目を購入した人の割合(F2転換率)は50%です。継続した人は、12か月間に平均10回追加で購入する(1回の粗利2,000円)とします。この場合、12か月LTVは「2,000円+0.5×10回×2,000円=12,000円」となり、LTV÷CACは2.0倍です。初回購入で2,000円の粗利を得たあと、残りの粗利が12か月間で毎月ほぼ均等に積み上がると仮定すると、広告費は約5か月で回収できる計算になります(数値は説明のための計算例です)。
定期購入型の商品なら、単品購入者が定期購入に移行した割合(定期引き上げ率)も添えます。ROAS(広告経由の売上÷広告費)は、月次の推移で示すと効果的です。顧客1人あたりの採算に加えて、広告費の総額が売上に対して過大でないかも、あわせて示します。当社が支援の中で用いている広告費の目安は売上の10〜25%ですが、公的な基準ではありません。比率の考え方は【PL理想比率】で詳しく解説しています。
モール依存・広告依存からの脱却シナリオ(リピート売上比率の可視化)
銀行が警戒するのは、売上が特定のモールや広告に偏っている状態です。モールの手数料や規約が変われば利益が急減し、広告単価が上がれば新規獲得が止まるためです。この懸念には、リピート売上比率で答えます。リピート売上比率とは、全売上のうち2回目以降の購入による売上の割合です。
計画書には、現状の比率と、2年後までの改善ロードマップを記載します。例えば「現在25%のリピート売上比率を、2年後に40%へ引き上げる」と目標を置きます。そのうえで、LINEやメールでの購入後フォロー、定期購入の導入、自社ECへの顧客誘導といった施策を、四半期ごとに割り付けます。モールと自社ECの売上構成比も並べて示せば、販売チャネルの分散が進んでいることが伝わります。チャネルの組み立て方は【マルチチャネル戦略】もあわせてご覧ください。
サプライチェーンと在庫回転計画(過剰在庫・欠品リスクへの対策提示)
決算書の「棚卸資産」(在庫)は、売れ残れば価値が大きく下がるため、銀行が厳しく確認する項目です。計画書では、在庫を管理する仕組みそのものを示します。
最初に、SKU(色やサイズ別など在庫管理の最小単位)ごとの滞留基準を定めます。例えば「90日売れなければ値下げ、180日で処分を検討」といった基準です。次に、発注のルールを数式で示します。1日の平均販売数が20個、リードタイム(発注から入荷までの日数)が30日、安全在庫(欠品を防ぐ予備)が200個とします。この場合、在庫が800個を下回った時点で発注するのが目安です。
海外の工場で生産する場合は、最小発注数量と生産にかかる日数も明記します。在庫回転日数(在庫が販売されるまでの平均日数)を月次で記録し、滞留在庫の金額を一覧で提出できる体制を示しましょう。そうすることで、在庫が「価値の下がる資産」ではなく「管理された資産」として評価されやすくなります。
黒字倒産を防ぎ返済力を証明する「キャッシュフロー計算書・資金繰り表」の実務
P/L(損益計算書)の錯覚を打破する「運転資本サイクル(CCC)」の把握
P/L(損益計算書)は、売上と費用から利益を示す書類です。ただし、売上を計上した時点と入金の時点にはずれがあるため、P/L上は黒字でも現金が尽きることがあります。これが黒字倒産です。お金の動きを把握する書類には、次の2つがあります。
- キャッシュフロー計算書:決算期ごとに、営業・投資・財務の区分で現金の増減を示す財務諸表
- 資金繰り表:月や週の単位で、入出金の実績と見通しを管理する表
現金が不足する仕組みを数字で示すのが、CCC(キャッシュ・コンバージョン・サイクル)です。CCCは「売上債権の回収日数+在庫日数−仕入代金の支払日数」で求めます。例えば、決済代行会社からの入金まで20日、在庫日数90日、仕入代金の支払いまで30日なら、CCCは80日です。仕入原価が月1,200万円の事業であれば、約3,200万円の資金を常に立て替えている計算になります。
財務資料では、CCCの月次推移と、改善策ごとの短縮見込みを示します。改善策の例は、入金サイクルの早期化、在庫日数の削減、仕入先との支払条件交渉です。
月次・週次で追う「ダイレクト資金繰り実績・見通し表」のフォーマット要件
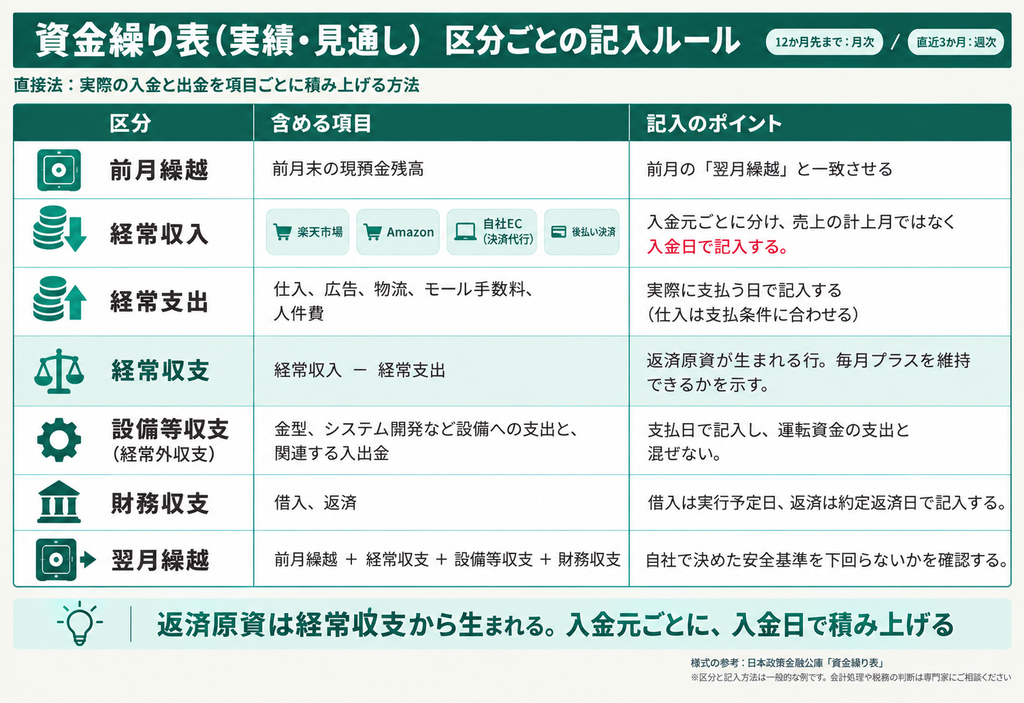
ここで作るのは、直接法(実際の入金と出金を項目ごとに積み上げる方法)による資金繰り表です。過去の入出金の実績と、今後の見通しを1つの表で管理します。以下では「資金繰り表(実績・見通し)」と呼びます。
銀行が最も知りたいのは、返済原資がどこから生まれるかです。返済原資とは、借入の返済に充てられるお金のことです。そのため、表は次の順に並べます。
- 前月繰越
- 経常収入(楽天市場、Amazon、自社ECの決済代行、後払い決済など入金元ごと)
- 経常支出(仕入、広告、物流、モール手数料、人件費)
- 経常収支(経常収入と経常支出の差額)
- 設備等収支(経常外収支:金型やシステム開発など設備への支出と、それに関連する入出金)
- 財務収支(借入、返済)
- 翌月繰越
EC特有の注意点は、売上の計上月と入金月が一致しないことです。モールや決済代行会社ごとに締め日と入金日が異なります。後払い決済(BNPL:Buy Now Pay Later)の入金サイクルも契約によって変わります。各契約書の締め日と支払日を確認し、入金見込みは売上ベースではなく入金日ベースで記入してください。12か月先までは月次、直近3か月は週次で作ると精度が上がります。様式は公庫が資金繰り表と記入例を公開しています。出典:日本政策金融公庫「各種書式ダウンロード(国民生活事業)」
3つのシナリオ(ベース・アップサイド・ダウンサイド)による返済耐性の提示
計画どおりの「ベース」に加えて、上振れの「アップサイド」と悲観的な「ダウンサイド」の3つのシナリオで資金繰り表を作ります。銀行が重視するのはダウンサイドです。あえて厳しい前提を示し、それでも返済できることを証明すると、計画全体の信頼性が高まります。
ダウンサイドでは、具体的な悪化条件を置きます。例えば「CPAが6,000円から9,000円(1.5倍)に悪化」や「主力商品の入荷が2か月遅延」といった条件です。そのうえで、各月の現預金残高の最低値を確認します。「月の支出の2か月分を下回らない」など、自社の安全基準を決めておくと説明しやすくなります。
あわせて、悪化時の対応策を事前に決めて記載します。例えば「ROASが目標(例:300%)を2か月連続で下回ったら、新規広告費を半減する」といった内容です。「入荷遅延時は予約販売に切り替えて入金を前倒しする」のように、供給側の対策も用意します。数値の組み立て方は【PL立ち上げシミュレーション】も参考にしてください。
融資面談を突破するための「エビデンス資料」とプレゼン戦術
資金使途の明確化:運転資金と設備資金(金型・システム開発費)の区分
融資の申込では、資金使途(借りたお金を何に使うか)を明確にします。資金使途は、運転資金と設備資金に分けて整理します。設備資金とは、商品パッケージの金型やECシステムの開発費など、長期にわたって使う資産への支出です。資金繰り表では、設備等収支の欄に計上します。使途があいまいだと、既存の赤字を埋めるための借入(赤字補填)と見なされ、審査で不利になります。
金額は、算出根拠まで明細で示します。例えば、在庫仕入資金1,800万円であれば、SKU別の発注数量と原価の一覧を添付します。広告宣伝費600万円であれば、「目標新規獲得数1,000人×想定CPA6,000円」と計算式で示します。パッケージの金型300万円には、製造業者の見積書を添付します。広告費を運転資金として扱えるかは金融機関によって判断が分かれるため、申込前に担当者へ確認しておくと安全です。
ECダッシュボード(Shopify、GA4、モール管理画面)のデータを審査資料に昇華させる技法
決算書は過去1年の結果しか示しません。日々の事業の状態は、Shopifyの管理画面、GA4(Googleアナリティクス4)、楽天市場のRMS、Amazonのセラーセントラルなどのデータで補足します。特に効果的なのは、次の3つです。
- コホート分析:初回購入月ごとに顧客をグループ分けし、その後の継続率を追う分析
- チャーンレート:定期購入の解約率
- 在庫回転率:一定期間に在庫が何回入れ替わったか
ダッシュボードの画面写真だけを貼るのではなく、データを表に整理し、集計期間と指標の定義を明記します。各指標の決め方は【KPI設計】で解説しています。
もう一つ大切なのが、ダッシュボードの売上合計と試算表の売上の整合です。両者が食い違っていると、資料全体の信頼性が下がります。提出前に必ず突き合わせ、差がある場合は理由(返品、キャンセル、税込と税抜の違いなど)を注記してください。
審査担当者の稟議書作成を代行する意識で臨む面談コミュニケーション
融資の可否は、面談した担当者ひとりで決まるわけではありません。担当者が稟議書を作成し、支店長や本部の審査部門の承認を得て決まります。稟議書とは、融資の可否を上席や審査部門に諮るための社内決裁文書です。つまり、担当者が稟議書を書きやすい材料を渡すことが、審査を進める近道になります。
準備したいのは、A4用紙1枚のサマリーペーパーです。会社概要、資金使途と金額、返済原資と返済計画、主なリスクと対策の4点を簡潔にまとめます。あわせて、想定問答集も用意します。例えば、「広告を止めたら売上はどうなるか」と聞かれたら、リピート売上比率で答えます。「在庫が売れ残ったらどうするか」には滞留基準、「モールの手数料が上がったら」にはダウンサイドシナリオで答えます。回答の根拠となる資料のページ番号まで添えておくと、そのまま稟議書に転記されやすくなります。
融資実行後のモニタリングと「継続的な追加融資・融資枠(当座貸越)」の構築法
月次試算表の早期提出による「信用格付け」の維持・向上
融資の実行は、銀行との関係の始まりです。金融機関は取引先ごとに内部で格付け(独自の信用評価)を行い、あわせて財務状況などから「債務者区分」(正常先、要注意先などの区分)を判定しています。金融庁は2019年に金融検査マニュアルを廃止しましたが、廃止後の考え方を示した文書でも、債務者区分の枠組みは引き続き出発点とされています。出典:金融庁「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」
評価を保つうえで有効なのが、月次試算表の早期提出です。試算表とは、月ごとの会計帳簿をまとめた表で、その月までの損益と財政状態がわかります。例えば翌月15日までに、試算表、資金繰り表の実績、主要KPIを1枚にまとめた報告を定期的に送ります。計画との差異があれば、銀行から聞かれる前に理由と対策を説明します。こうした継続的な開示は、プロパー融資や金利条件の相談をする際の土台になります。
季節波動(商戦期・大型セール)に備える短期運転資金・当座貸越枠の事前確保
ブラックフライデーや年末商戦では、仕入が数か月前に集中します。こうした一時的な資金需要に備える手段は、主に3つあります。
- 季節資金:商戦期の仕入に使い、商戦後の売上入金で期日に一括返済する短期融資
- 当座貸越:あらかじめ決めた上限額の範囲で、必要なときに借入と返済ができる契約
- コミットメントライン:金融機関が一定期間、一定額までの融資を約束する契約(未使用でも手数料がかかるのが一般的で、企業規模や取引状況によっては利用が難しい場合がある)
いずれも、資金が必要になってから相談したのでは間に合いません。閑散期のうちに、前年の商戦期における月別の仕入額と入金額を示します。そのうえで、今年の仕入計画と、商戦後の入金による返済見込みを提示します。11月の商戦であれば、夏までに相談を始め、秋口には枠を確定させるのが理想です。利用条件や手数料は金融機関ごとに異なるため、取引銀行に確認してください。
まとめ
【この記事のポイント】
- 金融機関は、先行投資による赤字が将来の利益につながるかを見極めようとする。12か月LTVとCACなどの指標で回収の見込みを数字で示す
- 創業期は公庫と保証協会付き融資、成長期はプロパー融資と、フェーズに合わせて相談先を選ぶ
- CCCで資金が不足する仕組みを把握し、入金日ベースの資金繰り表とダウンサイドシナリオで返済できることを証明する
- 融資後は月次の報告を続け、商戦期の借入枠は閑散期のうちに確保する
融資を引き出す力は、決算書の数字だけで決まるものではありません。日々のデータをもとに事業の実態を説明できるかどうかが、資金調達の幅を大きく左右します。まずは自社の指標と資料が、銀行に説明できる状態になっているかを確認することから始めてみてください。
融資の相談前に、自社のEC事業を点検できていますか?
事業計画書を作り込む前に、集客・商品・顧客育成・データ管理のどこに課題があるかを把握しておくことが重要です。課題が見えていれば、計画の根拠も、面談での回答も具体的になります。
チェックリストで洗い出した課題は、事業計画書の「リスクと対策」の欄にそのまま活かせます。

齋藤健太 代表取締役 
慶応義塾大学理工学部卒業後、株式会社船井総合研究所に入社。主に中堅規模(数百億)以上の企業をメインクライアントとしたプロジェクトに従事。化粧品メーカや卸・リテール業界など、幅広い業種において、中期経営計画策定やマーケティング戦略の構築、M&Aにおけるビジネスデューデリジェンス等の実績を有する。独立後も製造業や小売業、サービス業に至るまで大小様々な企業の課題発見に従事、成果を上げる。特にデータ分析においては、複数のコンサルファームにもアサインされる実力を有する。コンサルティングに加え、ヘアサロン2店舗と、まつげ・眉毛専門のアイサロン1店舗の運営、ならびに伝統工芸品の販売事業にも携わり、現場視点での売上づくりにも取り組んでいる。その他、AI関連スタートアップや教育関連企業からもデータ分析支援の依頼を数多く受けている。2013年9月にクロスメディア・パブリッシングより「問題解決のためのデータ分析」を出版(2019年2月に新装版を出版)。教育プラットフォームUdemyで展開しているオンライン講座(「ビジネスの現場で使えるデータ分析」、他)の受講者数は4万人(2024年2月現在)を超える。2020年10月KUROCO株式会社を設立、現在に至る。
東亜大学芸術学部トータルビューティ学科非常勤講師。
\ この記事を読んでいる方におすすめ! /