「今期は黒字のはずなのに、通帳の残高がなかなか増えない」そんなモヤモヤを抱えていませんか。美容室は、開業時やリニューアル時に内装工事やシャンプー台など、まとまった設備投資が必要な業種です。その支出が帳簿上どう扱われるかを知らないと、利益とお金の動きがかみ合いません。結果として、資金繰りや税金の見通しを誤ってしまいます。
この記事で分かること
- 減価償却の基本ルールと、「黒字なのにお金がない」が起きる仕組み
- 内装・シャンプー台・POSレジなど、美容室の主な資産の法定耐用年数
- 少額資産の特例や中小企業経営強化税制を使った、無理のない節税の考え方
減価償却は、確定申告や決算のためだけの面倒な処理ではありません。2号店の出店や設備の入れ替えに備えて、お金を残すための経営ツールです。美容室経営の土台となる知識を、基礎から順番に整理していきましょう。
目次
この記事を読んでいる方におすすめ
KUROCOの公式LINEにて美容サロン向けに、『事業の健全度を測るチェックリスト』を公開しています。興味のある方はぜひチェックしてみてください!

美容室経営に「減価償却」の知識が不可欠な理由
高額な初期投資を複数年にわたって適切に費用化する基本ルール
減価償却とは、長く使う高額な設備の購入代金を、使う年数に分けて少しずつ経費にしていくルールです。「分割経費化」とイメージすると分かりやすいでしょう。
たとえば、100万円のシャンプー台を購入したとします。シャンプー台の法定耐用年数は5年です。定額法で計算すると、毎年20万円ずつ、5年かけて経費にしていきます。購入した年に100万円を一度に経費にするわけではありません。
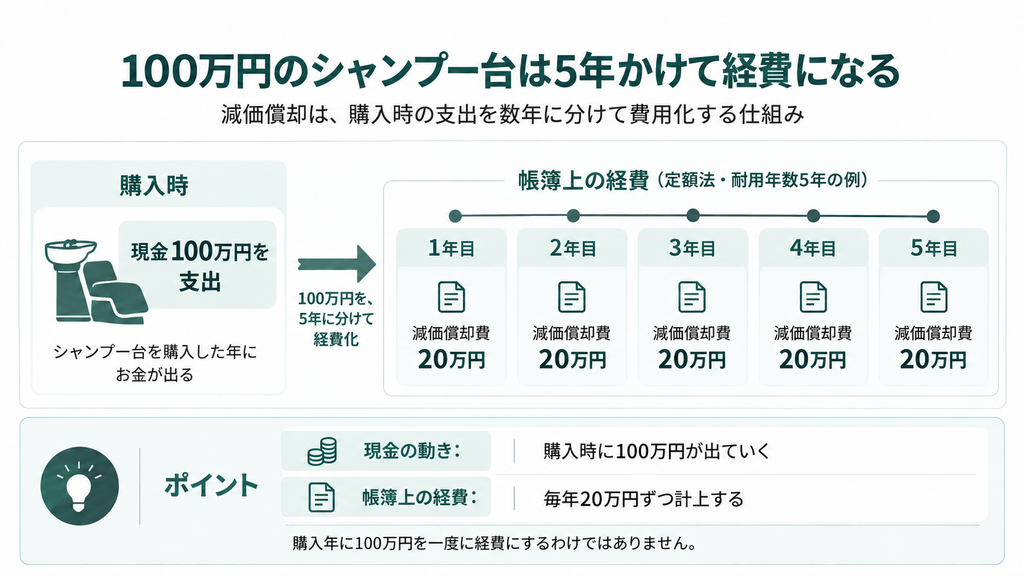
なぜこうしたルールがあるのでしょうか。それは、シャンプー台が購入した年だけでなく、何年にもわたって売上を生み続けるからです。仮に購入年にすべてを経費にすると、その年は大赤字になります。翌年からは経費が少なく、大幅な黒字です。これでは数字が歪み、サロンの本当の稼ぐ力が見えません。
減価償却によって、設備の費用を「売上を生む期間」に配分します。そうすることで、毎年の利益を実態に近い形で把握できるのです。
「黒字なのに手元にお金がない」を防ぐキャッシュフローの考え方
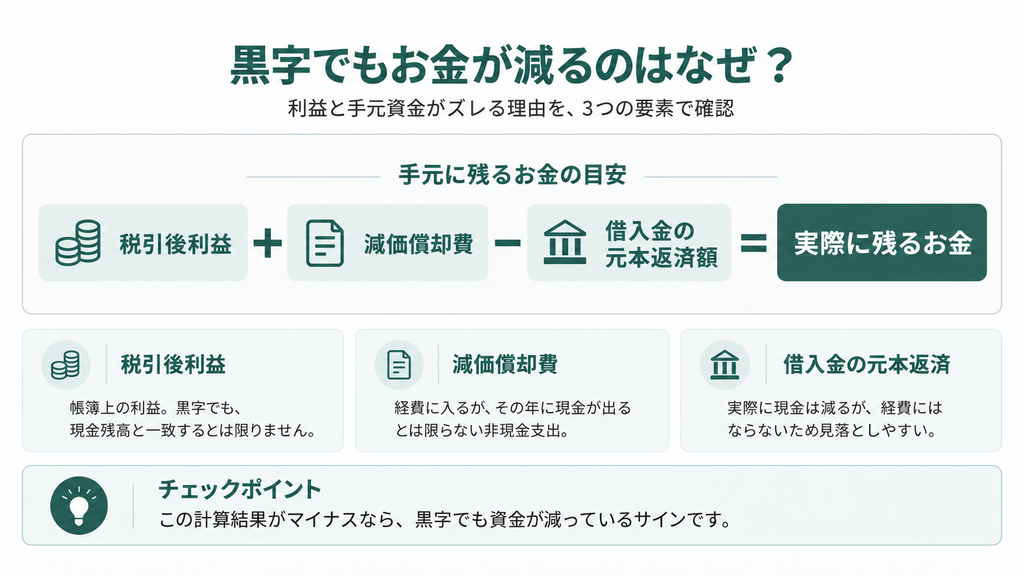
減価償却費には、ほかの経費と大きく違う特徴があります。それは「毎年、実際にお金が出ていくわけではない経費」だという点です。会計の世界では「非現金支出費用」と呼ばれます。
先ほどの100万円のシャンプー台を、一括で現金払いしたケースで考えてみましょう。お金が出ていくのは、購入した年の100万円だけです。一方、帳簿上の経費は毎年20万円ずつです。つまり購入した年は、100万円の現金が出たのに、経費は20万円しか計上されません。利益は出ているのに、口座からは大きくお金が減っている状態です。
これが「勘定合って銭足らず」の正体の一つです。設備資金を借入で用意した場合も、注意が必要です。借入金の元本返済は経費になりません。返済額が減価償却費より多い状態が続くと、黒字でも手元資金は減り続けます。
経営者としては、損益計算書の利益だけを見るのでは不十分です。次の式で「実際に残るお金」も確認する習慣をつけましょう。
- 手元に残るお金の目安 = 税引後利益 + 減価償却費 - 借入金の元本返済額
減価償却費を足し戻すのは、帳簿上は経費でも、その年にお金は出ていないからです。この目安がマイナスなら、黒字でも資金は減っていくサインです。毎月の利益と固定費の関係は、過去の記事「美容室経営で損益分岐点を超えるには?計算式と必ずチェックすべき3つの数値」もあわせて参考にしてください。
この記事を読んでいる方におすすめ

【設備・備品別】美容室の主な資産と法定耐用年数一覧
法定耐用年数とは、減価償却で「何年に分けて経費にするか」を、国が資産の種類ごとに定めた年数です。実際に使える年数とは、必ずしも一致しません。美容室でよく登場する資産を、区分ごとに整理します。
内装工事・建築設備(スケルトン施工・電気・給排水設備など)
内装工事は、工事の中身によって区分と耐用年数が変わります。
| 工事の内容 | 区分 | 法定耐用年数の目安 |
| 電気設備(照明設備を含む) | 建物附属設備 | 15年 |
| 給排水・衛生設備 | 建物附属設備 | 15年 |
| 冷暖房設備(業務用エアコン) | 建物附属設備 | 13年または15年(出力による) |
| 壁・床・天井などの内装造作(賃貸物件) | 建物(造作) | 合理的に見積もった年数(実務上は10〜15年程度が多いと言われています) |
スケルトン物件でゼロから内装を作る場合、工事費の多くは上の表のいずれかに振り分けられます。見積書の段階で、設備工事と内装造作を分けてもらうことが大切です。
テナントを借りて美容室を営む場合、内装の造作には「他人の建物に対する造作」のルールがあります。原則は、建物の耐用年数や、造作の種類・用途・材質などを考慮します。そのうえで、合理的に見積もった年数で償却します。
ただし、例外もあります。次の2つを両方満たす契約であれば、賃借期間をそのまま耐用年数にできます。
- 賃借期間の定めがあり、更新ができない
- 退去時に、有益費の請求や造作の買取請求ができない
原状回復義務がある、自分から中途解約できないといった条件だけでは、この例外に当たるとは限りません。判定は契約書の条文次第なので、自己判断せず税理士に見てもらいましょう。
美容施術機器・家具(シャンプー台・促進器・セット椅子など)
施術に使う機器や家具は「器具及び備品」に分類されます。代表的なものは次のとおりです。
| 資産 | 区分 | 法定耐用年数 |
| シャンプー台・セット椅子・促進器・デジタルパーマ機 | 器具及び備品(理容又は美容機器) | 5年 |
| 待合ソファ・応接セット(接客業用) | 器具及び備品(家具) | 5年 |
| エアコン(壁掛け型など器具備品扱いのもの) | 器具及び備品(冷房用・暖房用機器) | 6年 |
居抜き物件で、前のオーナーからシャンプー台などを譲り受けることもあるでしょう。こうした中古資産は、「簡便法」で耐用年数を計算できます。
- 法定耐用年数をすべて過ぎている場合:法定耐用年数×20%
- 一部が過ぎている場合:(法定耐用年数-経過年数)+経過年数×20%
- 1年未満の端数は切り捨て、2年未満になるときは2年
たとえば、使用開始から6年たったシャンプー台を引き継いだとします。法定耐用年数5年をすべて過ぎているので、5年×20%=1年です。ただし下限が2年のため、2年で償却します。新品より短い期間で経費にできるのが特徴です。
デジタル機器・店舗システム(POSレジ・予約管理用タブレット・PC)
ペーパーレス化やDX(デジタル技術による業務変革)が進み、サロンでもIT機器は欠かせません。
| 資産 | 区分 | 法定耐用年数 |
| パソコン(サーバー用以外) | 器具及び備品(電子計算機) | 4年 |
| 予約管理用タブレット | 器具及び備品(電子計算機として扱うのが一般的) | 4年 |
| POSレジ(レジスター) | 器具及び備品(事務機器) | 5年 |
| 予約管理・POSシステム用ソフトウェア(購入・開発) | 無形固定資産(ソフトウェア) | 5年 |
注意したいのは、クラウド型の予約システムやPOSの「月額利用料」です。これは資産ではありません。毎月の支払額を、そのまま経費にするのが一般的です。減価償却の対象になるのは、ソフトウェアを購入したり、自社用に開発を依頼したりした場合です。
耐用年数をさらに細かく確認したい方は、前回の記事「美容機器やセット台の減価償却期間は?美容室経営に必要な耐用年数まとめ」で、中古資産の計算例まで詳しく解説しています。
減価償却を活用して美容室の税金を無理なく抑える仕組み
「支出のズレ」を利用して課税所得をコントロールするメカニズム
減価償却による節税効果は、「お金が出るタイミング」と「経費になるタイミング」のズレから生まれます。
300万円をかけて内装を改装したとしましょう。お金が出ていくのは、工事をした年だけです。一方、減価償却費は翌年以降も毎年計上され続けます。つまり翌年以降は、新たに1円も支払っていないのに、経費だけが毎年積み上がっていきます。
経費が増えれば、その分だけ課税所得(税金の計算のもとになる利益)が減ります。結果として、所得税や法人税の負担が数年にわたって軽くなるのです。
ただし、節税になるのは「支払ったお金を、時間をかけて経費として取り戻している」からです。支払った総額以上に、経費が増えるわけではありません。「税金を払うくらいなら何か買おう」と不要な設備を買えば、税金以上に手元資金が減ります。必要な投資を、有利なタイミングで経費にする。これが美容室経営における節税の基本です。
定額法と定率法はどちらを選ぶべき?経営フェーズごとの最適解
減価償却の計算方法には、主に「定額法」と「定率法」の2種類があります。
| 比較項目 | 定額法 | 定率法 |
| 経費の出方 | 毎年同じ額 | 初年度が最も大きく、年々減る |
| 100万円・耐用年数5年の初年度の償却額(年初に取得し1年使った場合) | 20万円 | 40万円 |
| 個人事業主 | 届出をしなければこちら | 税務署への届出で選択できる |
| 法人 | 届出で選択できる | 届出をしなければ器具備品などはこちら |
なお、建物・ソフトウェアと、2016年4月1日以後に取得した建物附属設備・構築物は、定額法しか選べません。個人・法人とも同じです。定率法を選べるのは、シャンプー台やセット椅子、パソコンなどの器具備品が中心です。
どちらを選ぶかは、経営フェーズで考えると整理しやすくなります。
- 開業初期から利益が大きく出そうな場合:定率法。早く多く経費にして、初期の税負担を軽くし、手元資金を厚くできる
- 開業直後で赤字、または利益が小さい場合:定額法。赤字の年に経費を増やしても税金は減らず、翌年以降の経費を先食いしてしまう
- 中長期で損益を安定させたい場合:定額法。融資の審査などで、毎年の利益を安定して見せやすい
個人事業主が定率法を選ぶには、税務署への届出が必要です。「所得税の減価償却資産の償却方法の届出書」を、期限内に提出します。事業計画と合わせて、開業時に税理士と方針を決めておくと安心です。
少額資産の特例と優遇税制をフル活用したスマートな節税術
30万円未満の備品を一括経費にする「少額減価償却資産の特例」
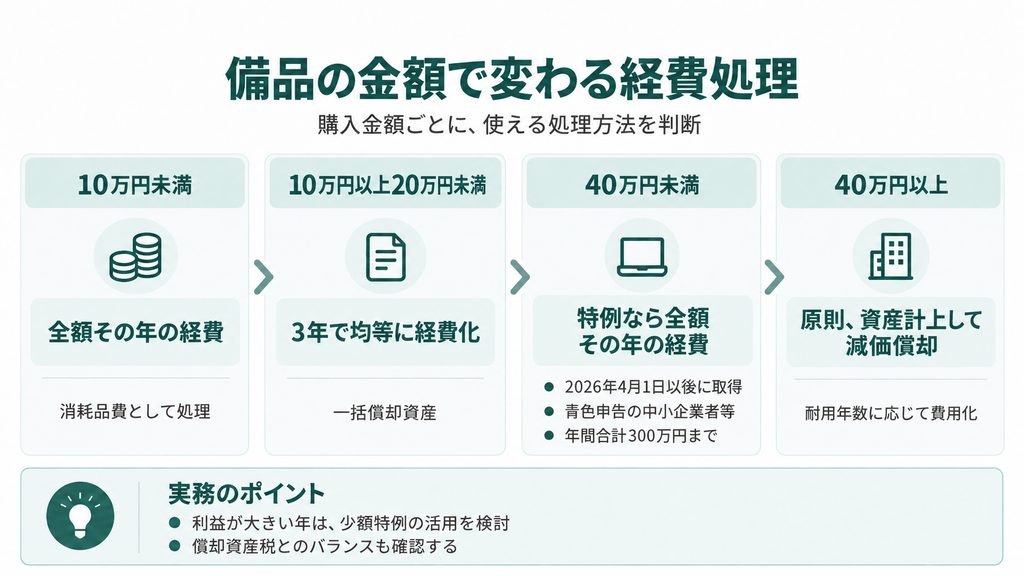
1つあたりの金額が小さい備品には、減価償却の手間を省ける仕組みがあります。金額ごとの区分は次のとおりです。
| 取得価額(1個・1組あたり) | 処理方法 | 使える人 |
| 10万円未満 | 消耗品費として、全額その年の経費 | 誰でも |
| 10万円以上20万円未満 | 一括償却資産として、3年で均等に経費化 | 誰でも |
| 30万円未満(2026年3月31日までに取得) | 少額減価償却資産の特例で、全額その年の経費(年間合計300万円まで) | 青色申告の中小企業者等 |
| 40万円未満(2026年4月1日以後に取得) | 同上 | 同上 |
この特例の上限は、長く「30万円未満」でした。2026年度(令和8年度)の税制改正で、上限が引き上げられています。2026年4月1日以後に取得した資産は、40万円未満までが対象です。年間合計300万円の上限は変わりません。
美容室で実務上ポイントになるのは、次のような場面です。
- 高価格帯のシザー:1本20万〜30万円台でも、青色申告なら特例でその年に全額を経費にできる
- セット椅子の入れ替え:判定は「1脚あたり」。2026年4月以後の購入なら、1脚35万円でも特例の対象
- 一括償却資産との使い分け:一括償却資産は償却資産税(固定資産税の一種)の対象外。少額特例を使うと課税対象になる
たとえば15万円のワゴンを購入した場合、一括償却資産と少額特例のどちらも選べます。今年の利益が大きいなら少額特例、償却資産税を抑えたいなら一括償却資産、という判断ができます。
大型設備投資の税制優遇(中小企業経営強化税制・即時償却)の活用
全席のシャンプー台を最新型に入れ替える。大規模な改装をする。こうした大型投資では、「中小企業経営強化税制」が選択肢になります。
この制度は、国の認定を受けた「経営力向上計画」に基づいて、一定の設備を取得した場合に使えます。受けられる優遇は、次のどちらかを選ぶ形です。
- 即時償却:取得価額の全額を、その年に一度に経費にできる
- 税額控除:取得価額の10%(資本金3,000万円超の法人は7%)を、税額から直接差し引ける
使えるのは、青色申告をしている中小企業者等です。個人事業主でも使えますし、美容業も対象に入っています。
ただし、設備の金額には下限があります。次の金額以上の設備が対象です。
- 建物附属設備:60万円以上
- 器具備品:1台40万円以上(※)
※器具備品は、2026年度の改正で「1台30万円以上」から「40万円以上」に引き上げられたと解説されています。
いちばん大切なのは「順番」です。基本的には、設備を買う前に、経営力向上計画の認定を申請しておく必要があります。買ったあとで制度を知っても、間に合わないことがあります。
また、設備の種類に応じて、次のどちらかの書類もそろえる必要があります。いずれも、設備が条件を満たしていることを示すための書類です。
- 工業会等の証明書
- 経済産業局の確認書
即時償却と税額控除のどちらが得かは、この先の利益の見込みによって変わります。即時償却は税金を「先送り」する仕組み、税額控除は税金「そのもの」を減らす仕組みです。
数百万円単位の投資を考え始めたら、見積書を持って税理士に相談しましょう。
なお、この制度には期限があります。条件も、税制が改正されるたびに見直されています。検討を始めたら、中小企業庁の公式サイトで最新の条件と期限をチェックしてください。
美容室経営者が陥りがちな減価償却の注意点と落とし穴
居抜き物件の造作譲渡・改装費における「修繕費」と「資産」の判別
居抜き物件で開業すると、前のテナントから内装や設備を「造作譲渡」として買い取ることがあります。この造作譲渡代金は、基本的に資産として計上し、減価償却していきます。一括で経費にはできません。
譲渡代金が「内装一式○○万円」とまとめられていると、何年で償却すべきか判断できません。契約時に、シャンプー台・セット椅子・内装造作・空調設備などの内訳を出してもらいましょう。中古資産として、先ほどの簡便法を使える場合もあります。
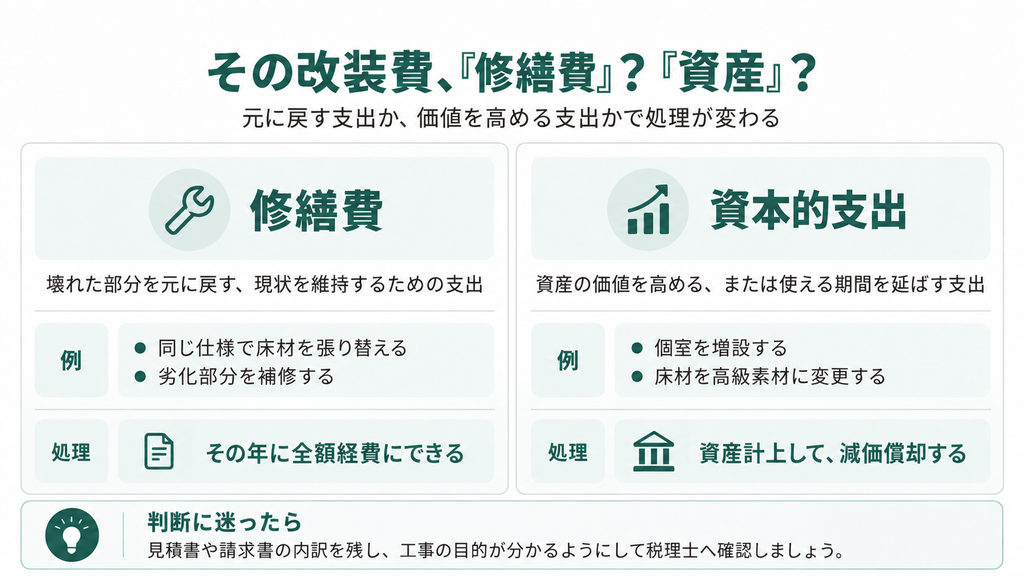
もう一つ迷いやすいのが、開業後の改装・修理費です。税務上は「修繕費」と「資本的支出」に分かれます。
- 修繕費:壊れた部分を元に戻す、現状を維持するための支出。その年に全額経費にできる
- 資本的支出:資産の価値を高めたり、使える期間を延ばしたりする支出。資産として計上し、減価償却する
たとえば、剥がれた床材を同じ仕様で張り替えるのは、修繕費に近い支出です。一方、個室を増設する工事や、床材を高級素材にする工事は、資本的支出にあたる可能性が高くなります。
判定には、国税庁が示す目安もあります。1回の支出が20万円未満、またはおおむね3年以内の周期で行う修理なら、修繕費として処理できます。それでも判断がつかない場合は、次のどちらかに当てはまれば修繕費にできます。
- 支出額が60万円未満
- 支出額が、その資産の前期末の取得価額のおおむね10%以下
税務調査で指摘されやすいのは、改装費を丸ごと修繕費にしているケースです。見積書や請求書には、「何のための工事か」が分かる内訳を残しておきましょう。
買い替え・廃棄時の「固定資産除却損」計上漏れによる損を防止
古いセット椅子や機器を処分するとき、帳簿上はまだ価値が残っていることがあります。この「未償却残高」は、処分した年に「固定資産除却損」として一括で経費にできます。
たとえば、取得価額50万円の機器を3年使って処分したとします。定額法で5年償却していれば、帳簿には約20万円が残っています。この除却損を計上し忘れると、本来減らせた税金を払うことになります。
除却の記録がないと、償却資産税でも損をしかねません。償却資産税は、毎年1月1日時点で所有している事業用資産に課税されます。すでに手元にない資産を申告し続けると、払わなくてよい税金を払うことになります。
買い替えのたびに、次の3点をセットで行う習慣をつけましょう。
- 処分した事実が分かる記録を残す(廃棄証明書や処分時の写真など)
- 固定資産台帳から除却し、除却損を計上する
- 翌年1月の償却資産税の申告で、除却した資産を減少として届け出る
まとめ:正しい会計処理がサロンの資金力と経営体力を育む
税理士とのスムーズな連携と中長期の店舗展開(多店舗化)を見据えた視点
この記事のポイントを振り返ります。
- 減価償却は高額な設備を「使う年数に分けて経費にする」ルールで、お金の動きと利益はズレる
- シャンプー台・セット椅子は5年、パソコンは4年、内装の建物附属設備は15年前後が目安
- 定額法と定率法は、開業初期の手元資金と中長期の損益安定のどちらを優先するかで選ぶ
- 少額資産の特例(2026年4月以後は40万円未満)や中小企業経営強化税制は、取得前の準備が鍵
- 改装費の修繕費判定と、廃棄時の除却損の計上漏れに注意する
減価償却を理解すると、「今年いくら税金がかかるか」が分かります。それだけでなく、「数年後にいくらお金が残るか」も見えてきます。2号店の出店やリニューアルの資金は、この見通しの積み重ねから生まれます。
まずは、自店の固定資産台帳を開いてみてください。今ある設備と帳簿が一致しているか、処分済みの設備が残っていないかを確かめましょう。設備投資の予定がある場合は、購入前に顧問税理士へ相談してください。使える特例と償却方法を一緒に決めておくことが、美容室経営の体力を育てる第一歩です。
KUROCOでは、美容サロン向けに、データを活用した実践的な支援を行っています。
また、公式LINEでは、美容サロン経営者の方に向けて、採用・マネジメントや集客・マーケティングに関する情報をお届けしています。
期間限定で美容サロントップ経営者の経営戦略・人材育成論を収録したPDFをプレゼントしています。
採用や集客、組織づくりに課題を感じている方は、必要な情報を得る場として公式LINEをご活用ください。
▼公式LINEはこちら

美容サロン業界をアップデートするラジオ番組
#サロプロ
毎週金曜日 23:00〜23:55
全国約120局のコミュニティFM局へ配信
▼詳細はこちら


齋藤健太 代表取締役 
慶応義塾大学理工学部卒業後、株式会社船井総合研究所に入社。主に中堅規模(数百億)以上の企業をメインクライアントとしたプロジェクトに従事。化粧品メーカや卸・リテール業界など、幅広い業種において、中期経営計画策定やマーケティング戦略の構築、M&Aにおけるビジネスデューデリジェンス等の実績を有する。独立後も製造業や小売業、サービス業に至るまで大小様々な企業の課題発見に従事、成果を上げる。特にデータ分析においては、複数のコンサルファームにもアサインされる実力を有する。コンサルティングに加え、ヘアサロン2店舗と、まつげ・眉毛専門のアイサロン1店舗の運営、ならびに伝統工芸品の販売事業にも携わり、現場視点での売上づくりにも取り組んでいる。その他、AI関連スタートアップや教育関連企業からもデータ分析支援の依頼を数多く受けている。2013年9月にクロスメディア・パブリッシングより「問題解決のためのデータ分析」を出版(2019年2月に新装版を出版)。教育プラットフォームUdemyで展開しているオンライン講座(「ビジネスの現場で使えるデータ分析」、他)の受講者数は4万人(2024年2月現在)を超える。2020年10月KUROCO株式会社を設立、現在に至る。
東亜大学芸術学部トータルビューティ学科非常勤講師。
\ この記事を読んでいる方におすすめ! /
KUROCOの公式LINEにて美容サロン向けに、『事業の健全度を測るチェックリスト』を公開しています。興味のある方はぜひチェックしてみてください!