「売上は前年より伸びているのに、なぜか手元にお金が残らない」。そんな違和感を抱えていませんか。
原因の1つとして見落とされがちなのが、美容室の決済手数料です。売上の数%と聞くと小さく感じます。しかし利益から見ると、決して小さな金額ではありません。さらに、入金までの待ち時間が資金繰りを圧迫するケースもあります。
この記事で分かること
- 美容室の決済手数料が、営業利益をどれだけ削っているか
- 手数料率だけでは見えない「隠れコスト」と、資金繰りの守り方
- 主要な決済サービスの比較と、手数料負担を相殺する施策
決済サービスは、一度契約すると見直す機会がなかなかありません。数字で現状を確かめ、自店に合った選び方と運用を見つけましょう。
目次
この記事を読んでいる方におすすめ
KUROCOの公式LINEにて美容サロン向けに、『事業の健全度を測るチェックリスト』を公開しています。興味のある方はぜひチェックしてみてください!
なぜ美容室の経営を圧迫するのか?クレジットカード手数料がもたらす「見えない損失」
売上3%の控除が「営業利益の20〜30%消失」を意味するシミュレーション
決済手数料は「売上に対して」かかります。一方、経営者の手元に残るのは「利益」です。この違いが、手数料を重く感じさせる正体です。
次の条件で試算してみましょう。
- 営業利益率は10%(売上の1割が営業利益として残る)
- 決済手数料率は3.24%(主要な決済サービスで標準的な料率)
- キャッシュレス比率は70%(売上の7割がカードや電子マネー)
| 項目 | 月商200万円 | 月商300万円 |
|---|---|---|
| 営業利益(10%) | 20万円 | 30万円 |
| キャッシュレス売上(70%) | 140万円 | 210万円 |
| 月の決済手数料(3.24%) | 45,360円 | 68,040円 |
| 営業利益に対する割合 | 約23% | 約23% |
| 年間の決済手数料 | 約54万円 | 約82万円 |
※数値は試算用の仮定です。営業利益率や料率は店舗・契約により異なります。
売上から見れば、手数料は2%強にすぎません。ところが営業利益と比べると、約2割に相当する金額です。すべての売上がキャッシュレスになれば、この割合は約32%まで上がります。
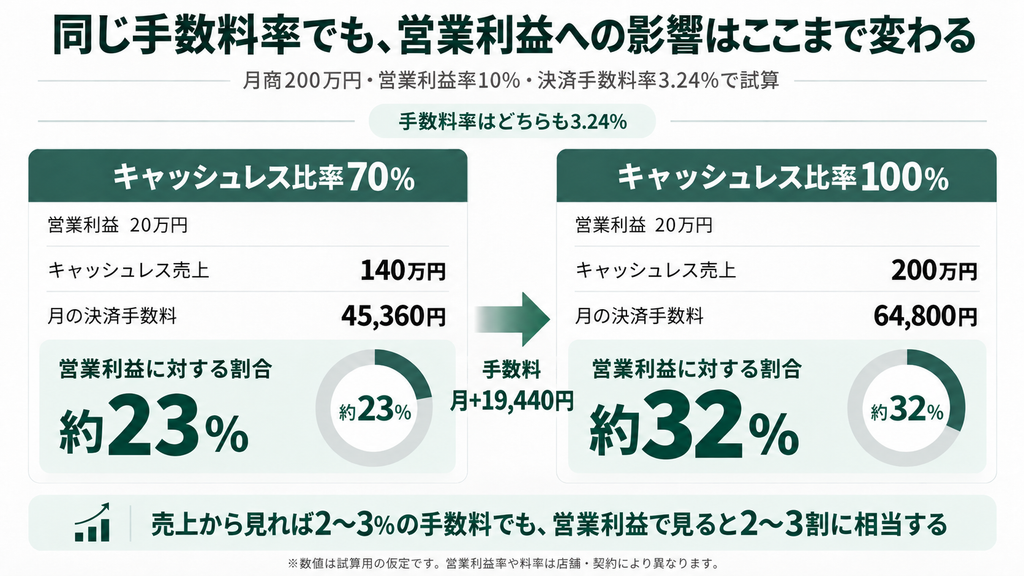
つまり、手数料の料率が1%違うだけで、営業利益は大きく変わります。決済サービスの見直しは、利益に直結するテーマなのです。
キャッシュレス比率70%超のサロンが直面する年間コストの実態
キャッシュレス決済は、年々広がっています。経済産業省によると、2025年の国内のキャッシュレス決済比率は58.0%でした(国内指標)。前年の52.8%から5.2ポイント上昇しています。
出典:2025年のキャッシュレス決済比率を算出しました|経済産業省
美容室は1回の支払いが数千円から1万円を超えることも多く、カードを使うお客様も少なくありません。お客様の層によっては、キャッシュレス比率が7割を超える店舗もあるでしょう。
先ほどの試算では、月商300万円・キャッシュレス比率70%で、年間約82万円の手数料がかかります。すべてキャッシュレスなら、年間約117万円です。
これだけの金額があれば、スタッフの研修や設備の更新にも回せます。売上が伸びるほど手数料も増えるため、固定費と同じように管理すべきコストといえます。
【厳禁】手数料の顧客上乗せや現金払い誘導が招く契約解除と信用失墜
「それなら手数料分を、カード払いのお客様に負担してもらえばいい」。そう考える方もいるかもしれません。しかし、これは避けるべき対応です。
カード払いのときだけ手数料を上乗せすることは、カード会社の加盟店規約で原則として禁止されています。現金払いとカード払いで価格を変えることも同様です。規約に違反すると、お客様からカード会社に連絡が入る場合があります。その結果、決済サービスの利用停止や契約解除につながるおそれがあります。
また、「現金だと助かります」と露骨に誘導するのも考えものです。お客様にとって、使い慣れた支払い方法を選べることは、店選びの条件の1つです。支払いのたびに気をつかわせると、リピートの妨げになりかねません。
手数料は「お客様に払ってもらうもの」ではなく、「店舗の経営努力で吸収するもの」と考えましょう。その方法は、後半で詳しく紹介します。
この記事を読んでいる方におすすめ
手数料率だけでは見えない!導入時に見落としがちな4つの「隠れコスト」
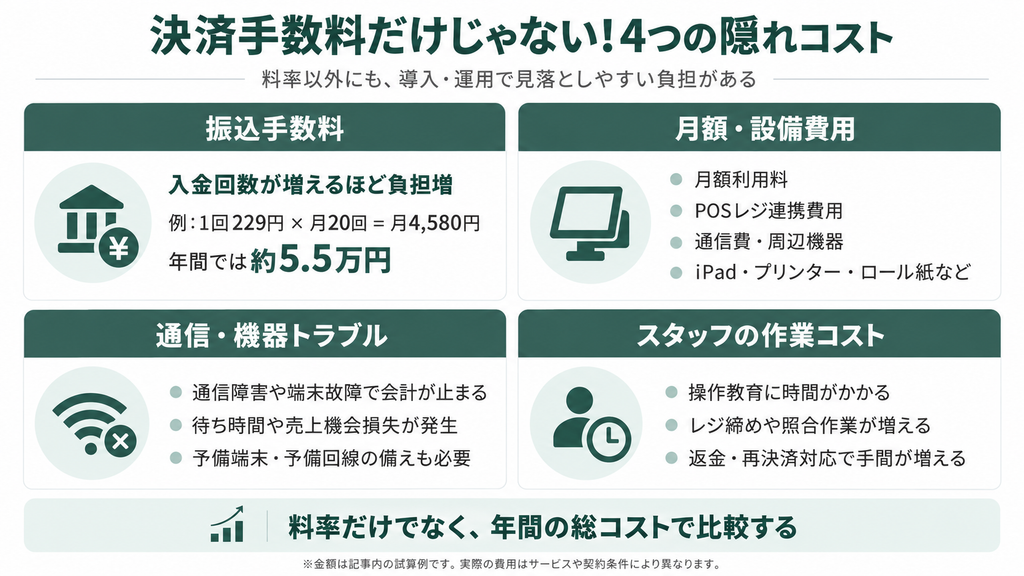
入金サイクル短縮に伴う「振込手数料」の積算リスク
決済サービスを比べるとき、多くの方がまず料率を見ます。ところが、料率が低くても安心はできません。見落としやすいのが、売上を口座に移すときの「振込手数料」です。
サービスによっては、入金のたびに振込手数料がかかります。たとえば1回200円台の手数料で、営業日ごとに入金すると考えてみましょう。
- 1回229円×月20回=月4,580円
- 年間では約5.5万円
※試算です。振込手数料の有無や金額はサービス・口座により異なります。
入金を早めるほど、振込手数料はかさみます。契約前に「どの銀行口座なら振込手数料が無料か」を必ず確認しましょう。
POSレジ連携・月額利用料・通信環境の維持費
決済端末そのものが無料でも、ほかに費用がかかる場合があります。主なランニングコストを洗い出してみましょう。
| 費用項目 | 内容 |
|---|---|
| 月額利用料 | 料率の低いプランを使うための月額費用など |
| POSレジ連携 | サロン向けPOSレジや予約システムとつなぐ費用 |
| 通信費 | 店舗のWi-Fiや、端末のモバイル回線(4G)の費用 |
| 周辺機器・消耗品 | iPad、レシートプリンター、専用ロール紙など |
| 端末の追加・交換 | 2台目以降の購入費、故障時の交換費 |
1つ1つは小さな金額でも、合計すると月数千円になることもあります。料率と合わせて、年間の総額で比べるのがおすすめです。
通信障害や機器トラブルによる売上機会損失とリスクヘッジ費用
キャッシュレス決済は、通信がつながっていることが前提です。回線が不調になったり、端末が故障したりすると、お会計が止まってしまいます。
施術が終わったお客様を、レジ前で待たせることになります。最悪の場合、その場で決済できず、後日のお支払いをお願いすることにもなりかねません。
備えとして、次のような対策を検討しましょう。
- 予備の端末や、スマートフォンで使える決済手段を用意する
- 店舗のWi-Fiとは別に、モバイル回線を確保しておく
- 通信障害時の対応手順(現金での受け取り、後日決済の流れ)を決めておく
こうした備えにも費用がかかります。事業を止めないための「保険料」として、あらかじめ予算に入れておくと安心です。
スタッフのオペレーション習熟コストと会計タイムロス
決済手段が増えるほど、レジまわりの作業は複雑になります。
- カード、電子マネー、QRコードで操作手順が異なる
- レジ締めで、決済手段ごとの売上を照合する手間が増える
- 新人スタッフが操作を覚えるまでに時間がかかる
- 打ち間違いによる返金・再決済で、時間もお客様の信頼も失う
お会計に手間取ると、次のお客様の施術開始も遅れます。人時生産性を下げる要因にもなるのです。
対策は、使う決済サービスをなるべく絞り、操作をPOSレジに集約することです。レジ締めの手順を1枚のマニュアルにまとめておくと、教育の手間も減らせます。
黒字倒産を防ぐ!サロン特有の支払いに合わせた「資金繰り・キャッシュフロー対策」
材料費(ディーラー支払)・家賃・給与との「支払いサイトのズレ」を可視化
キャッシュレス売上は、すぐに口座に入るわけではありません。サービスによっては、入金が月に数回だけということもあります。
一方で、美容室の支払いは待ってくれません。
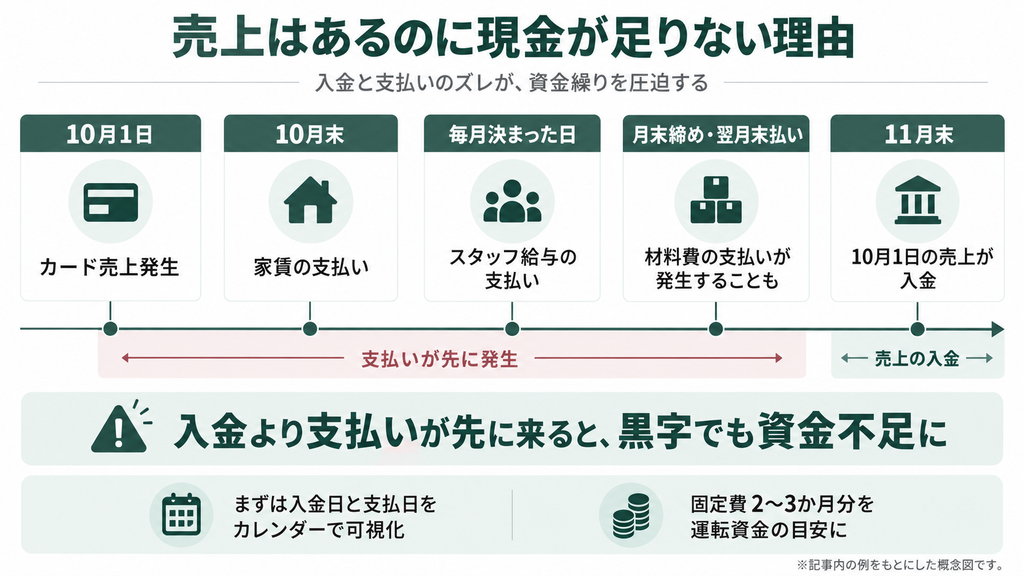
| 支払い | 主なタイミング |
|---|---|
| ディーラーへの材料費 | 月末締め・翌月末払いが多い |
| 家賃 | 毎月月末(前払い)が多い |
| スタッフの給与 | 毎月決まった日 |
たとえば、月末締め・翌月末払いの決済サービスを使っているとします。10月1日の売上が口座に入るのは、11月末です。その間に、家賃と給与の支払い日が来てしまいます。
帳簿の上では黒字でも、手元の現金が足りなくなる。これが「黒字倒産」の典型的なパターンです。まずは、入金日と支払日をカレンダーに書き出してみましょう。どの時期に現金が薄くなるかが、ひと目で分かります。
入金サイクルを最短化する決済代行会社(PSP)の選定基準
決済サービスを提供する会社を、決済代行会社(PSP:Payment Service Provider)と呼びます。資金繰りを優先するなら、次の基準で選びましょう。
- 入金の頻度:翌営業日入金、月6回入金など、入金回数が多いか
- 振込手数料:自店のメインバンクで振込手数料が無料になるか
- 入金の条件:自動入金か、自分で依頼する手動入金か。手動の場合、最低金額などの条件はあるか
- 締め日と入金日:締め日から入金日まで何日かかるか
ポイントは、「料率の低さ」と「入金の早さ」を両方見ることです。料率が多少高くても、入金が早ければ資金繰りは楽になります。どちらを優先するかは、自店の手元資金の状況で判断しましょう。
キャッシュレス売上を前提とした「運転資金プール」の運用ルール
入金のズレに備えるには、手元に一定の現預金を確保しておくことが大切です。
目安としてよく挙げられるのが、毎月の固定費の2〜3か月分です。家賃・給与・リース料などの合計が月100万円なら、200万〜300万円が目安になります。
運用のルールは、シンプルに決めておきましょう。
- 売上の入金口座と、支払い用の口座を分ける
- 毎月、売上の一定割合を「運転資金プール」として積み立てる
- プールの残高が目安を下回ったら、設備投資や広告を一時的に控える
それでも一時的に資金が足りない場合は、金融機関の当座貸越や短期の借入を検討します。慌てて高い金利で借りないよう、余裕のあるうちに相談先を決めておくと安心です。
主要キャッシュレス決済サービス比較|美容室の経営規模別に見る最適解
ここでは、美容室でよく使われる4つの決済サービスを比べます。料率や条件は変わることがあるため、契約前には必ず公式サイトで最新情報を確認してください。
| サービス | カード決済手数料(対面) | 入金サイクル | 振込手数料 | 月額費用 |
|---|---|---|---|---|
| Square | 2.5%(年間決済額3,000万円未満・主要ブランド) | 三井住友銀行・みずほ銀行は翌営業日、他行は週1回 | 無料 | 0円 |
| Airペイ | 3.24% | 三菱UFJ・三井住友・みずほ銀行は月6回、他行は月3回 | 無料 | 0円 |
| STORES 決済 | 1.98%(スタンダードプラン) | 手動入金は最短翌々日、自動入金は月ごとのサイクル | 自動入金は無料、手動入金は売上10万円以上で無料 | 0円〜(スタンダードプランは月額3,300円〜) |
| 楽天ペイ(実店舗決済) | 2.48%(ライトプラン)、2.20%(スタンダードプラン) | 楽天銀行なら365日最短翌日 | 楽天銀行は無料 | 0円(スタンダードプランは月額2,200円) |
※2026年10月時点の各社公式サイト・発表をもとに作成。料率はプランや決済ブランド、キャンペーンにより異なります。
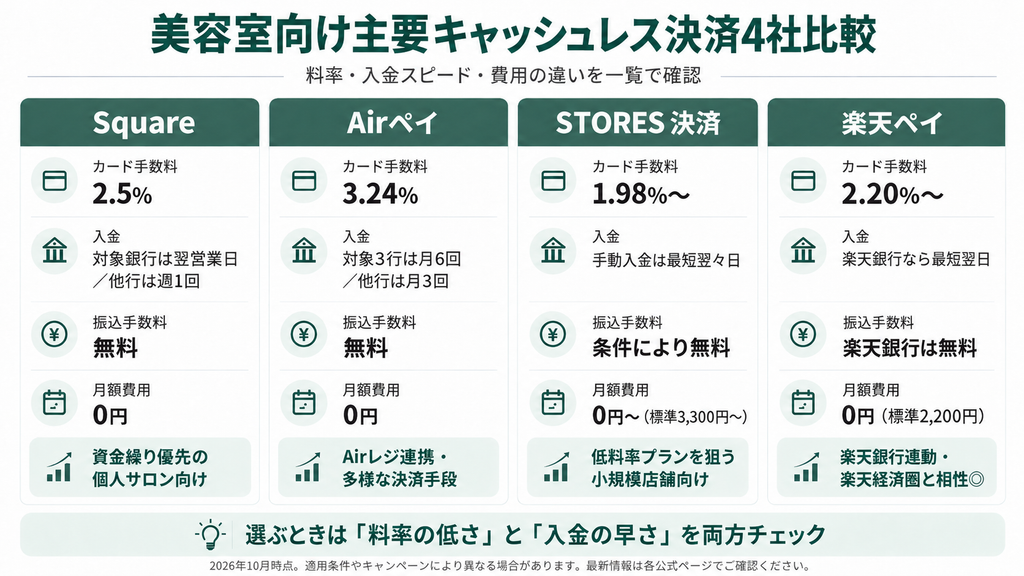
Square(スクエア)|最短翌日入金で資金繰りを最優先したい個人サロン向け
Squareの強みは、入金の早さとシンプルさです。
三井住友銀行かみずほ銀行の口座なら、決済の翌営業日に自動で入金されます。それ以外の銀行でも週1回入金され、振込手数料はかかりません。
料率は、年間のキャッシュレス決済額が3,000万円未満の場合、主要カードブランドの対面決済で2.5%です。月額費用もかからないため、開業したばかりの個人サロンでも始めやすいサービスです。
Airペイ(エアペイ)|リクルートのサービスで集客から会計までそろえたい店舗向け
Airペイは、リクルートが提供する決済サービスです。ホットペッパービューティーやサロンボードと同じ会社のサービスです。POSレジアプリ「Airレジ」と組み合わせて使えます。
カード・電子マネー・QRコードなど、対応する決済手段が幅広いのも特長です。料率はカード決済で3.24%です。
入金は、三菱UFJ銀行・三井住友銀行・みずほ銀行の口座なら月6回、ほかの銀行は月3回です。振込手数料は無料です。ただし、ゆうちょ銀行は入金口座に使えません。料率はやや高めですが、集客から会計までの使いやすさを重視する店舗に向いています。
STORES 決済|手動入金依頼とカード決済の低料率を狙う小規模店舗向け
STORES 決済は、入金の方法を選べるのが特長です。
初期設定の「手動入金」では、必要なときに振込を依頼すると、最短で決済日の翌々日に入金されます。売上合計が10万円以上なら、振込手数料は無料です。決まったサイクルで入金される「自動入金」なら、金額に関係なく振込手数料はかかりません。
料率は、月額費用のかかるスタンダードプランでクレジットカード1.98%からです。一方、交通系ICなどの電子マネーとQRコードは3.24%で、カードより高くなります。カード払いが中心で、決済額がある程度大きい店舗ほど、月額費用を払っても得になりやすいでしょう。
楽天ペイ(実店舗決済)|楽天経済圏の集客力と楽天銀行連動を活かすサロン向け
楽天ペイの強みは、楽天銀行との連動です。
入金口座を楽天銀行にすると、365日、最短で翌日に自動入金されます。振込手数料も無料です。土日も入金されるため、週末に売上が集中する美容室には心強い仕組みです。
クレジットカードの料率は、月額費用のないライトプランで2.48%、月額2,200円のスタンダードプランで2.20%です(いずれも非課税)。公式サイトでは、月のキャッシュレス取扱高が100万円以上ならスタンダードプランがおすすめとされています。
電子マネーは、交通系IC・楽天Edy・nanaco・WAONが2.95%(税抜)、iD・QUICPayが3.24%(非課税)です。
QRコード決済では、楽天ペイ(アプリ決済)がライトプランで2.254%、スタンダードプランで2.00%(いずれも税抜)と、カードより低い料率です。そのほかのQRコード決済は、ブランドにより2.95〜3.24%(税抜)です。
さらに、楽天ポイントカードの加盟店になれば、楽天ポイントが貯まる・使えるお店として集客にも活かせます。楽天会員のお客様に、来店のきっかけを作れる点も魅力です。
手数料負担を実質的に相殺!客単価アップと粗利改善のマーケティング戦術
ここまで見てきたように、手数料をゼロにすることはできません。しかし、手数料を上回る利益を生み出せば、負担は実質的に相殺できます。
カード決済の手数料分を飲み込む「高利益率オプション」のアップセル
取り組みやすいのが、利益率の高いオプションメニューの提案です。
髪質改善トリートメントやヘッドスパは、施術時間に対して材料費の割合が低く、粗利を確保しやすいメニューです。
たとえば、客単価8,000円のカットに、3,000円のヘッドスパを加えたとします。
- 手数料の増加:3,000円×3.24%=約97円
- 粗利の増加:材料費を差し引いても、手数料を大きく上回る
手数料は売上の約3%です。客単価を数%上げられれば、手数料分を取り戻しやすくなります。カウンセリングで髪や頭皮の悩みを聞き、必要な方にだけ提案するのが、押し売りにならないコツです。
心理的ハードルを下げる「店販(ヘアケア商品)のキャッシュレス強化」
キャッシュレス決済は、店販の売上を伸ばすチャンスでもあります。
サロン専売のシャンプーやヘアアイロンは、数千円から数万円するものもあります。現金払いだけだと、「今日は手持ちが足りない」と購入を見送られることがあります。キャッシュレス決済なら、手持ちの現金を気にせず購入を決められます。
店販比率を高めるには、次の工夫が効果的です。
- 施術中に実際に使い、仕上がりの違いを体感してもらう
- 自宅でのケア方法とセットで、商品を紹介する
- レジ横に、お客様の悩み別に商品を並べる
店販は施術のように時間を使わずに売上を積み上げられるため、店舗全体の利益の底上げにつながります。
次回来店予約や回数券・サブスク導入による「キャッシュ先行回収」の仕組み
資金繰りの面では、売上を「先にいただく」仕組みも有効です。
- 回数券:ヘッドスパ5回券、トリートメント3回券など
- 前払いチケット:次回来店時に使えるメニュー券
- 月額制(サブスクリプション):毎月定額で、シャンプー・ブローやメンテナンスカットを提供
回数券やサブスクは、施術より前に代金を受け取れます。決済手数料はかかりますが、まとまった資金を前もって手元に置けるのが利点です。お客様にとっても、来店の習慣化につながります。
ただし、前払いでいただいた代金は、まだ施術していない「預かり金」です。運転資金として使い切らないよう、残高を管理しておきましょう。
コスト削減と業務効率化を加速させる「公的補助金・優遇制度」の活用
IT導入補助金を活用したPOSレジ・キャッシュレス決済の同時刷新
POSレジや決済システムを入れ替えるなら、国の補助金を活用できる場合があります。
IT導入補助金は、2026年の公募から「デジタル化・AI導入補助金」に名称が変わりました。このうち「インボイス枠(インボイス対応類型)」が、今回のテーマに合う枠です。会計・受発注・決済のいずれかの機能を持つソフトウェアの導入を支援します。
| 対象 | 補助率 | 補助上限 |
|---|---|---|
| ソフトウェア (補助額50万円以下の部分) | 小規模事業者4/5以内、 中小企業3/4以内 | 50万円 |
| ソフトウェア (補助額50万円超の部分) | 2/3以内 | 350万円 |
| PC・タブレット等 | 1/2以内 | 10万円 |
| レジ・券売機等 | 1/2以内 | 20万円 |
※補助額50万円超の区分は、会計・受発注・決済のうち2機能以上が必要です。ハードウェアだけの申請はできず、ソフトウェアとセットで導入します。
申請の流れは、おおまかに次のとおりです。
- 事務局に登録された「IT導入支援事業者」と、導入するツールを選ぶ
- 申請に必要なアカウント(GビズIDなど)を準備する
- IT導入支援事業者と一緒に申請し、交付決定を待つ
- 交付決定後にツールを契約・導入し、実績を報告する
交付決定の前に契約・購入したものは、原則として補助の対象外です。また補助金は後払いのため、導入費用はいったん全額を立て替える必要があります。2026年の公募は、6次締切が10月30日(金)17時です。7次締切以降の日程は未公表のため、最新情報は公式サイトで確認しましょう。
小規模事業者持続化補助金で販促と会計インフラを一体改善
もう1つ知っておきたいのが、「小規模事業者持続化補助金」です。
これは、小規模事業者が販路を広げるための取り組みを支援する補助金です。通常枠の補助上限は50万円、補助率は2/3です。商工会・商工会議所の助言を受けながら、経営計画を作って申請します。
美容室なら、次のように販促とセットで決済環境を整える使い方が考えられます。
- 新メニュー(ヘッドスパなど)のチラシやWebサイトを作る
- 店販コーナーを改装し、キャッシュレスで買いやすくする
- 予約・決済の導線をまとめた案内ツールを作る
ポイントは、「設備を新しくする」だけで終わらせないことです。新しい集客や客単価アップと組み合わせると、補助金の効果が売上に表れやすくなります。
第20回の公募は、2026年11月5日(木)から12月15日(火)17時まで申請を受け付ける予定です。対象になる経費や条件は、公募要領で確認してください。
まとめ:手数料を「単なる経費」から「売上拡大のレバレッジ」へ変える視点
自店の現在地を把握する「キャッシュレス決済・資金繰り健全化チェックリスト」
決済手数料は、美容室にとって避けられないコストです。しかし、選び方と使い方しだいで、負担を抑えながら売上拡大のきっかけにできます。
この記事のポイントを振り返ります。
- 決済手数料は、営業利益の2割以上に相当することがある
- 料率だけでなく、振込手数料・月額費用・通信費まで含めた総額で比べる
- 入金日と支払日のズレを可視化し、固定費2〜3か月分の手元資金を確保する
- 手数料の顧客への上乗せは、加盟店規約違反になるため避ける
- 高利益率メニューや店販、回数券で、手数料を上回る利益を生み出す
最後に、自店の決済契約を4つの軸で見直してみましょう。
料率
- 自店の決済手数料率を、決済手段ごとに把握している
- 年間の決済手数料の総額を計算したことがある
入金サイクル
- 売上が口座に入るまでの日数を把握している
- 入金日と、家賃・給与・材料費の支払日のズレを確認している
振込手数料
- 入金のたびに振込手数料がかかっていないか確認している
- 振込手数料が無料になる銀行口座を使っている
付随機能・費用
- 月額費用・通信費・消耗品を含めた年間コストを把握している
- POSレジ・予約システムとの連携で、会計の手間を減らせている
チェックが付かなかった項目が、見直しのスタート地点です。まずは直近3か月の入金明細を開き、手数料と入金日を書き出すところから始めてみてください。
KUROCOでは、美容サロン向けに、データを活用した実践的な支援を行っています。
また、公式LINEでは、美容サロン経営者の方に向けて、採用・マネジメントや集客・マーケティングに関する情報をお届けしています。
期間限定で美容サロントップ経営者の経営戦略・人材育成論を収録したPDFをプレゼントしています。
採用や集客、組織づくりに課題を感じている方は、必要な情報を得る場として公式LINEをご活用ください。
▼公式LINEはこちら
美容サロン業界をアップデートするラジオ番組
#サロプロ
毎週金曜日 23:00〜23:55
全国約120局のコミュニティFM局へ配信
▼詳細はこちら
齋藤健太 代表取締役 
慶応義塾大学理工学部卒業後、株式会社船井総合研究所に入社。主に中堅規模(数百億)以上の企業をメインクライアントとしたプロジェクトに従事。化粧品メーカや卸・リテール業界など、幅広い業種において、中期経営計画策定やマーケティング戦略の構築、M&Aにおけるビジネスデューデリジェンス等の実績を有する。独立後も製造業や小売業、サービス業に至るまで大小様々な企業の課題発見に従事、成果を上げる。特にデータ分析においては、複数のコンサルファームにもアサインされる実力を有する。コンサルティングに加え、ヘアサロン2店舗と、まつげ・眉毛専門のアイサロン1店舗の運営、ならびに伝統工芸品の販売事業にも携わり、現場視点での売上づくりにも取り組んでいる。その他、AI関連スタートアップや教育関連企業からもデータ分析支援の依頼を数多く受けている。2013年9月にクロスメディア・パブリッシングより「問題解決のためのデータ分析」を出版(2019年2月に新装版を出版)。教育プラットフォームUdemyで展開しているオンライン講座(「ビジネスの現場で使えるデータ分析」、他)の受講者数は4万人(2024年2月現在)を超える。2020年10月KUROCO株式会社を設立、現在に至る。
東亜大学芸術学部トータルビューティ学科非常勤講師。
\ この記事を読んでいる方におすすめ! /
KUROCOの公式LINEにて美容サロン向けに、『事業の健全度を測るチェックリスト』を公開しています。興味のある方はぜひチェックしてみてください!