EC事業を立ち上げるとき、売上目標は立てやすいものです。一方で、いくら赤字が出るのか、いつ黒字になるのかは見通しにくいのではないでしょうか。
ここを曖昧にしたまま始めると、想定より早く資金が尽きます。しかも多くの場合、売れていないからではありません。売れているのに手元の現金が足りなくなる形で起こります。
この記事でわかることは、次の3点です。
- 立ち上げに必要な初期費用と運営コストの内訳
- 黒字化までの月数を算出する損益シミュレーションの組み方
- 資金ショートを招く3つの落とし穴と、その予防策
モール手数料は各社の公式情報で確認した2026年9月時点の内容です。シミュレーションの数値は一例であり、商材や体制によって変わります。
目次
この記事を読んでいる方におすすめ
なぜEC立ち上げ時に損益計算書(PL)と収支計画が不可欠なのか?
売上目標だけでは失敗する?銀行融資や社内決済を支える「事業計画」の役割
「初年度で月商500万円を目指します」という計画は、計画とは呼べません。その数字に到達する過程が示されていないためです。
金融機関や社内の決裁者が見るのは、根拠の組み立て方です。売上高をアクセス数、転換率(CVR)、客単価、購入件数に分解し、それぞれの数値にどんな前提を置いたかを説明できるかが問われます。
月商500万円であれば、客単価5,000円なら1,000件の注文が必要です。CVRを1%と置くなら、月間10万セッションを集める計画が要ります。この10万セッションをどう作るのか。広告なのか、モールの検索流入なのか、SNSなのか。
ここまで分解して初めて、広告予算がいくら必要かが決まります。損益計算書(PL)は、この一連の前提を数字でつないだ結果として出てくるものです。逆算の起点ではなく、逆算の帰結として作ってください。
実店舗とここが違う!立ち上げ初期に直面する「高い変動費比率」の罠
ECは実店舗より初期投資が小さく済みます。店舗の内装も、路面の家賃も不要です。だから利益が出やすいと考えるのは早計です。
理由は、売上に比例して増える費用の割合が高いためです。商品原価、モール手数料、決済手数料、ポイント原資、送料、梱包資材、そして広告費。これらは1件売れるたびに発生します。
立ち上げ期に特に重いのが広告費です。既存顧客がいないため、最初の1件を獲得するコストがそのまま上乗せされます。条件によっては、変動費の合計が売上を上回る状態も起こり得ます。
つまり売れば売るほど赤字が広がる構造が成立します。実店舗であれば売上が固定費を超えた時点で利益が出ますが、ECではこの前提が通用しません。費用構造の詳細は【EC事業の損益計算書(PL)の理想比率とは?】で解説しています。
EC立ち上げにかかる「初期費用(イニシャル)」と「運営コスト(ランニング)」の分解
【イニシャルコスト】ECサイト構築・LP制作・カートシステム導入の予算感
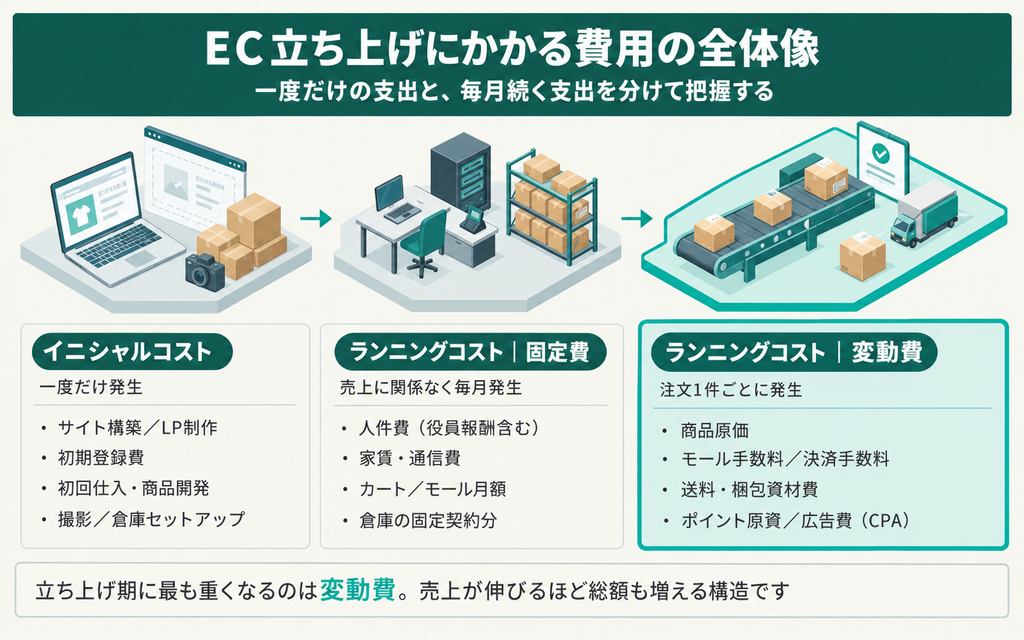
事業開始前に必要な支出を洗い出します。抜けやすいのは、サイト以外の項目です。
主な内訳は次のとおりです。
- サイト構築費:テンプレート活用なら数十万円、デザインから作る場合は数百万円規模
- LP制作費:商材ごとに必要。撮影費とコピーライティングを含めて計上します
- カート初期登録費:モールの場合は初期登録費が発生します
- 商品開発費・初回仕入費:最小ロットの条件を先に確認してください
- 撮影費:商品点数に比例します
- 倉庫のセットアップ費:外部委託の場合、初期設定費がかかります
楽天市場に出店する場合、初期登録費と月額出店料がかかり、プランは3種類から選ぶ形になります。
出典:楽天市場出店
見落としがちなのが初回仕入です。金額が最も大きくなりやすく、かつ在庫として資金が固定されます。ここを軽く見積もると、開始直後に資金繰りが厳しくなります。
【ランニングコスト】固定費(人件費・家賃等)と売上連動型「変動費」の整理
運営コストは、固定費と変動費に分けて整理します。この分類が、後の損益分岐点計算の土台になります。
【固定費】売上に関係なく毎月発生
- 人件費(自分の役員報酬を含めてください)
- 事務所家賃、通信費
- カートシステムやモールの月額利用料
- 倉庫の固定契約分
Amazonの大口出品プランは月額4,900円(税抜)で、これは固定費にあたります。
出典:Amazon出品サービス
【変動費】注文1件ごとに発生
- 商品原価
- モールの販売手数料、システム利用料
- 決済手数料
- 送料、梱包資材費
- ポイント原資、クーポン原資
- 顧客獲得の広告費(CPA)
分類で迷いやすいのが人件費です。自社で梱包している場合、実態は変動費に近くなります。ただし計画上は固定費として扱い、物量が増えたときに追加人員が必要になる点を別途見込んでください。
【モデル別】初月赤字から黒字化へ導く損益シミュレーション
以下は考え方を示すための一例です。数値は仮定であり、実際の継続率や手数料率は商材と条件によって変わります。
リピート型D2Cモデル:初回CPA赤字を「LTV(継続率)」で回収するロードマップ
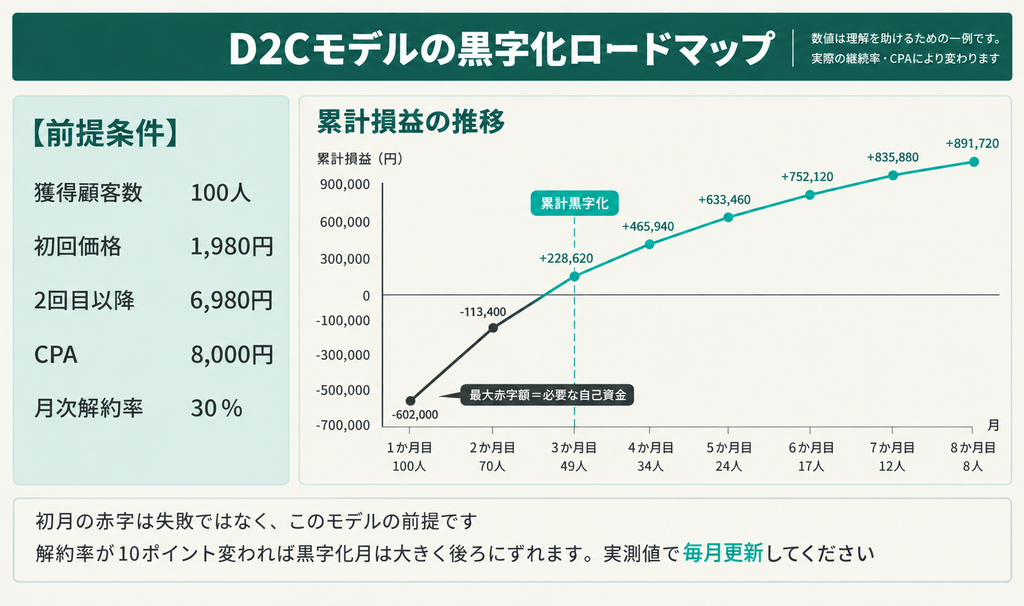
定期購入型のD2Cでは、初月に大きな赤字が出ます。これは失敗ではなく、モデルの前提です。
仮に初回価格1,980円、2回目以降6,980円、CPA8,000円で設計したとします。初回の時点で、原価を考慮せずとも6,000円以上のマイナスです。この赤字を継続購入で回収していく形になります。
月次の解約率を30%と置くと、100人獲得した顧客の残存数はおおよそ次のように推移します。
- 1か月目:100人(初回購入)
- 2か月目:70人
- 3か月目:49人
- 4か月目:34人
- 5か月目:24人
2回目以降の売上は、70人×6,980円で約49万円。3か月目は約34万円です。累計売上がCPA総額80万円を超えるのが何か月目かを計算すれば、回収月が見えます。
【重要なのは解約率の実測値です】計画段階では仮定を置くしかありませんが、開始後は毎月更新してください。解約率が30%から40%に変われば、回収月は大きく後ろにずれます。
モール出店型(楽天市場・Amazon):初期出店料と販売・配送手数料を組み込んだ損益モデル
モール出店では、固定費と変動費の両方が自社ECと異なります。
楽天市場は月額出店料が固定費として先に発生します。売上がゼロでも毎月かかるため、開始から数か月分の出店料を資金計画に織り込んでおく必要があります。変動費としてはシステム利用料に加え、ポイント原資や決済手数料が積み上がります。
Amazonは月額4,900円(税抜)と固定費が小さく、販売手数料は商品カテゴリーによって異なります。FBAを利用する場合、配送代行手数料と在庫保管手数料が加わり、これらは商品の寸法と重量で決まります。
つまり楽天は【固定費先行型】、Amazonは【変動費集中型】です。立ち上げ期に売上が読めない段階では、固定費の小さいほうが資金リスクは低くなります。
一方でFBAには、配送作業の人件費を持たずに済む利点があります。手数料率だけでなく、自社出荷した場合の人件費と比べて判断してください。各モールの手数料構造の詳細は【EC事業の損益計算書(PL)の理想比率とは?】にまとめています。
目標売上に必要な「損益分岐点売上高(BEP)」の算出式
最低限いくら売れば赤字を脱するか。この数字は式ひとつで出ます。
損益分岐点売上高 = 固定費 ÷ 限界利益率
限界利益率 = (売上 - 変動費)÷ 売上
具体例で確認します。月の固定費が80万円、売価5,000円の商品に対して変動費が3,000円かかるとします。限界利益は2,000円、限界利益率は40%です。
80万円 ÷ 0.4 = 200万円
月商200万円が分岐点です。販売個数に直すと400個、客単価5,000円なので月400件の注文が必要になります。CVR1%なら、月間4万セッションが目標値です。
ここまで逆算すると、集客計画の現実味が判断できます。開始初月に4万セッションを集められるのか。難しいなら、固定費を下げるか、限界利益率を上げるかの選択になります。売上の分解については【売上方程式とボトルネックの見つけ方】もあわせてご覧ください。
立ち上げ期に「資金ショート(キャッシュアウト)」を起こす3つの罠と予防策
①仕入代金支払いと売上入金の「タイムラグ(キャッシュフロー)」の見落とし
PL上は黒字なのに、支払いができなくなる。立ち上げ期に起こりやすい典型です。
原因は、お金が出ていく順番と入ってくる順番のズレにあります。商品の仕入代金は販売より前に支払います。一方で売上の入金は、モールや決済代行会社の締めと支払いのサイクルに従うため、販売から数週間から1か月以上あとになります。
仮に仕入を月初に支払い、入金が翌月末だとすると、2か月分の仕入代金を自己資金で立て替える形になります。売上が伸びるほど仕入も増えるため、成長するほど立て替え額が膨らみます。
対策は2つです。1つ目は、モールと決済代行の入金サイクルを契約前に必ず確認すること。2つ目は、月間仕入額の2か月分から3か月分を運転資金として手元に確保しておくことです。
②CPA(顧客獲得単価)の高騰による初期投資の回収遅延
計画段階のCPAは、あくまで仮定です。実際に配信を始めると、想定より高くなるケースが少なくありません。
競合が同じ時期に参入すれば入札単価は上がります。季節要因で広告枠が逼迫する時期もあります。特にD2Cモデルでは、CPAの上振れが回収期間に直結します。
先ほどの例で、CPAが8,000円から12,000円に上がったとします。100人獲得のコストは80万円から120万円に増えますが、継続率が同じなら売上は変わりません。回収月は数か月単位で後ろにずれます。
【計画時に感度分析をしておいてください】CPAが1.5倍になった場合、継続率が想定を10ポイント下回った場合。この2つのシナリオで、最大赤字額と回収月がどう変わるかを別シートで試算します。この作業があるだけで、資金計画の精度が変わります。
③過剰在庫による保管コスト増大と手元資金の固定化
初回の発注量は、判断が最も難しい項目です。売れる確信があるほど、多めに発注したくなります。
しかし在庫は、売れるまで現金に戻りません。倉庫の保管料が発生し続けるうえ、資金が固定されるため次の仕入や広告に回せなくなります。売れ残れば値引き処分となり、粗利も削られます。
立ち上げ期に有効なのは、段階的な発注です。まず最小ロットで試作し、少量をテスト販売します。実際の売れ行きとレビューを確認してから、本発注の量を決めます。
単価は上がりますが、外す可能性を考えれば安い保険です。最初から大ロットで原価を下げる判断は、売れ行きの実データが取れてからにしてください。
黒字化を確実にするための収支計画作成「4つのステップ」
ステップ1:ターゲットと客単価・CVRから「売上方程式」を設定する
最初に、売上を構成要素に分解します。
売上高 = アクセス数 × 転換率(CVR) × 客単価
それぞれに数値を置きますが、根拠が必要です。客単価は商品構成と想定購入点数から算出します。CVRは同ジャンルの一般的な水準を参考にしつつ、立ち上げ期は保守的に見積もってください。
アクセス数は、獲得手段ごとに分けて積み上げます。広告経由、モールの検索流入、SNS、既存顧客のリピート。この分解をしておくと、後で計画とのズレが出たときに原因を特定できます。
【1つのシートに複数パターンを並べてください】保守、標準、強気の3ケースを作り、それぞれで必要資金がいくらになるかを確認します。
ステップ2:売上原価・決済手数料・物流費をMECE(漏れなく重複なく)に洗い出す
変動費の洗い出しは、注文1件の流れを追うと漏れにくくなります。
注文が入る、決済される、倉庫で梱包される、配送される、場合によっては返品される。この各段階で発生する費用を書き出してください。
抜けやすいのは次の項目です。
- ポイント原資、クーポン原資
- 同梱物(チラシ、サンプル、手書きカードの印刷費)
- 返品交換コスト(往復送料、検品人件費、再販不可分の損失)
- 代金引換手数料、コンビニ決済手数料
- モール経由のアフィリエイト報酬
決済手数料は方法によって差があります。自社ECの場合、Shopifyのようなカートではプランと決済方法に応じた手数料が設定されています。
送料無料で販売する場合、送料は値引きではなく変動費として計上してください。ここを漏らすと、限界利益が実態より大きく出ます。
ステップ3:月次の収支スプレッドシートを作成し「損益分岐月」を割り出す
ここまでの数値を、月次の表に落とします。期間は24か月が目安です。
行に項目、列に月を並べます。売上高、変動費、限界利益、固定費、単月損益、そして【累計損益】。最も重要なのは最後の累計損益です。
この累計損益がマイナスの底を打つ月の金額が、【必要な自己資金または融資額】になります。そしてプラスに転じる月が黒字化達成月です。
多くの場合、単月黒字と累計黒字には数か月から1年以上の差があります。単月で利益が出始めても、それまでの赤字を埋め終わるまでは資金が減り続けます。この区別を曖昧にしたまま資金調達額を決めると、途中で足りなくなります。
まずは最大赤字額を確認してください。そこに1.5倍程度の余裕を見て調達額を設定するのが実務的です。
ステップ4:複数メンバーや専門家によるレビューで楽観的予測を排除する
自分で作った計画は、無意識に楽観的になります。作成者本人が事業に前向きである以上、避けられない傾向です。
レビューでは、次の3点を重点的に見てもらってください。
- CVRと継続率の前提:どの根拠でその数値を置いたか説明できるか
- 固定費の漏れ:役員報酬、社会保険料、税理士報酬などが入っているか
- 最大赤字額:その金額を本当に用意できるか
見てもらう相手は、事業に利害のない人が適しています。税理士であれば固定費と資金繰りの観点、ECの実務経験者であればCVRとCPAの現実性を指摘してもらえます。
指摘を受けたら、数値を直して終わりにしないでください。なぜその前提を置いたのかを言語化し直すことに意味があります。
まとめ
【この記事のポイント】
- 売上目標は、アクセス数、CVR、客単価に分解して初めて計画になる
- ECは変動費の比率が高く、立ち上げ期は売れるほど赤字が広がる構造が成立し得る
- 損益分岐点売上高は「固定費÷限界利益率」で算出でき、必要な注文件数とアクセス数まで逆算できる
- PL上の黒字と手元資金は別物。仕入支払いと入金のタイムラグが資金ショートの主因になる
- 月次シートの累計損益がマイナスの底を打つ金額が、用意すべき資金額になる
計画の精度は、前提をどこまで言語化できたかで決まります。数字が外れること自体は問題ではありません。外れたときに、どの前提が違ったのかを特定できる状態にしておくことが重要です。
立ち上げ前に、抜け漏れを点検しておきませんか
とはいえ、初めてEC事業を立ち上げる場合、何を確認すべきかのリスト自体が手元にないはずです。計画を作ったあとで、前提ごと抜けていた項目が見つかることも少なくありません。
KUROCOでは、EC事業の成長に必要な観点を56項目にまとめたチェックリストをご用意しています。立ち上げ前の点検にも、計画のレビューにもお使いいただけます。
計画段階で潰せる抜けは、開始後に気づくより圧倒的に安く済みます。まずは自社の計画と照らし合わせてみてください。

齋藤健太 代表取締役 
慶応義塾大学理工学部卒業後、株式会社船井総合研究所に入社。主に中堅規模(数百億)以上の企業をメインクライアントとしたプロジェクトに従事。化粧品メーカや卸・リテール業界など、幅広い業種において、中期経営計画策定やマーケティング戦略の構築、M&Aにおけるビジネスデューデリジェンス等の実績を有する。独立後も製造業や小売業、サービス業に至るまで大小様々な企業の課題発見に従事、成果を上げる。特にデータ分析においては、複数のコンサルファームにもアサインされる実力を有する。コンサルティングに加え、ヘアサロン2店舗と、まつげ・眉毛専門のアイサロン1店舗の運営、ならびに伝統工芸品の販売事業にも携わり、現場視点での売上づくりにも取り組んでいる。その他、AI関連スタートアップや教育関連企業からもデータ分析支援の依頼を数多く受けている。2013年9月にクロスメディア・パブリッシングより「問題解決のためのデータ分析」を出版(2019年2月に新装版を出版)。教育プラットフォームUdemyで展開しているオンライン講座(「ビジネスの現場で使えるデータ分析」、他)の受講者数は4万人(2024年2月現在)を超える。2020年10月KUROCO株式会社を設立、現在に至る。
東亜大学芸術学部トータルビューティ学科非常勤講師。
\ この記事を読んでいる方におすすめ! /