「毎月しっかり売上が立っているはずなのに、なぜか手元にお金が残らない」そう感じたことはありませんか。帳簿上は黒字なのに通帳の残高が心もとない状態は、多くの美容室経営者が一度は経験する悩みです。実はその正体の多くが、減価償却という会計のルールに隠れています。
この記事で分かること
- 黒字なのにお金が残らない仕組みと、減価償却の役割
- シザーやシャンプー台、内装工事など美容室特有の経費判定基準と耐用年数
- 青色申告サロンが使える節税の3大特例と、キャッシュを守る正しい優先順位
減価償却の仕組みを正しく理解すれば、税負担をコントロールしながら手残りを増やす道筋が見えてきます。
目次
この記事を読んでいる方におすすめ
KUROCOの公式LINEにて美容サロン向けに、『事業の健全度を測るチェックリスト』を公開しています。興味のある方はぜひチェックしてみてください!

なぜ「利益が出ているのにお金がない」のか?美容室経営におけるキャッシュの謎
帳簿上の黒字と手元資金の「ズレ」が生まれる原因
黒字なのに現金が残らない大きな原因は、利益と現金が動くタイミングにズレが生まれることにあります。借入金の返済を思い浮かべてみましょう。返済のうち元金部分は、経費(損金)にはなりません。利益からは差し引かれないのに、通帳からは確実にお金が出ていきます。
一方で減価償却費は逆の性質を持ちます。シャンプー台や内装工事など、購入時にまとめて現金を支払った資産でも、経費として計上されるのは複数年に分割された金額だけです。つまり、購入した年の「お金の減り方」と「経費の減り方」がずれるのです。この2つのズレを重ね合わせると、黒字なのに現金が足りない状態が起こり得ることが見えてきます。まずはこの構造を理解することが、キャッシュを守る出発点です。

減価償却は「経費にできない」のではなく「時期をコントロールする」もの
高額な設備を一括で経費にできないのは、税法上「費用収益対応の原則」があるからです。長期間使う資産の代金は、その資産が売上に貢献する期間に応じて少しずつ経費化する、という考え方です。
たとえば200万円のシャンプー台を導入し、5年間使うと仮定します。初年度に200万円を全額経費にしてしまうと、その年だけ利益が大きく落ち込み、翌年以降は経費が急に減って利益が跳ね上がります。実態としては5年間安定して集客に貢献しているのに、決算書の数字だけが乱高下してしまうのです。減価償却は「経費にできない」制度ではありません。経費を計上する時期を、資産の使用期間に合わせて調整する制度だと捉えると理解しやすくなります。この「時期のコントロール」という視点が、この後解説する節税特例を使いこなすカギになります。
関連記事:美容室経営で損益分岐点を超えるには?計算式と必ずチェックすべき3つの数値
この記事を読んでいる方におすすめ

美容室で押さえておくべき「減価償却」と「経費」の判定基準
10万円の壁!「消耗品費」と「減価償却資産」の分岐点
ハサミ(シザー)やドライヤー、施術用チェアなど、美容室で日常的に購入する備品には、経費処理の分かれ道があります。基準になるのは「取得価額が10万円未満かどうか」です。10万円未満であれば、購入した年に全額を消耗品費として経費にできます。10万円以上であれば、原則として減価償却資産となり、耐用年数に応じて複数年に分けて経費化します。
注意したいのは、この10万円という基準が「1個(1台)あたり」ではなく「通常1単位で取引される単位」で判定される点です。たとえば施術用チェアを4脚セットで購入し、合計40万円・1脚あたり10万円だったとします。セットで機能する資産とみなされれば、合計額で判定されるケースがあります。まとめ買いをする際は、取引の単位を意識して見積書を確認しておくと安心です。

サロン独自のルールがある?主な美容器具・設備の法定耐用年数一覧
シャンプー台やセット椅子といった理美容機器は、税法上「理容又は美容機器」という区分に分類され、法定耐用年数は一律5年です。高額な機器でも、耐用年数の判定自体はシンプルなのが特徴です。
一方、美容室に不可欠な周辺設備は、それぞれ異なる耐用年数が定められています。代表的なものを整理すると、次のようになります。
| 設備・備品 | 区分 | 法定耐用年数の目安 |
| シャンプー台・セット椅子 | 理容又は美容機器 | 5年 |
| パソコン(サーバー用以外) | 器具及び備品(事務機器) | 4年 |
| エアコン(小型のもの) | 建物附属設備・器具備品(冷暖房設備) | 6年前後 |
| 看板・広告器具 | 器具及び備品 | 3〜10年(材質による) |
この一覧はあくまで目安です。実際の判定は素材や設置方法によって変わるため、迷ったときは税理士に確認しながら固定資産台帳を整備しましょう。
一筋縄ではいかない「店舗内装工事」の償却期間
店舗の内装工事は、美容室の減価償却の中でも判断が分かれやすい項目です。賃貸物件の場合、内装(造作)部分と、電気・給排水・冷暖房などの「建物附属設備」を切り分けて考えるのが実務上のポイントです。
一括りに「内装工事」として計上すると、本来もっと短い耐用年数で経費化できる設備まで、長い年数で償却することになりかねません。実務では、電気・給排水設備であれば15年前後、独立性の高い造作部分であれば5〜15年程度で見積もるケースが多く見られます。工事費用の内訳を工事業者から詳細にもらい、設備ごとに分けて計上することで、少しでも早く経費化できる設計を目指しましょう。
開業前の出費はどうなる?「開業費」は魔法の任意償却資産
開業準備のために支払った内外装の調査費、開業前の研修費、チラシ代などの費用は「開業費」という繰延資産として扱えます。開業費の大きな特徴は「任意償却」ができることです。通常の減価償却のように「毎年〇〇円ずつ」という縛りがありません。開業費として計上した金額の範囲内で、好きなタイミング・好きな金額を経費にできます。
たとえば開業初年度の利益が少ない年はあえて償却せず翌年以降に回し、利益が大きく伸びた年にまとめて経費化する、といった調整が可能です。「初年度に無理に黒字を出す必要はない」という考え方に立ちましょう。開業費を将来の節税余力として温存しておく戦略も、資金計画次第では選択肢になります。
【個人・法人別】減価償却の2大計算方法とシミュレーション
定額法(個人向け)と定率法(法人向け)の仕組みと違い
減価償却の計算方法には、大きく分けて「定額法」と「定率法」の2種類があります。定額法は、取得価額を耐用年数で均等に割り、毎年同じ金額を経費にする方法です。計算がシンプルで、利益の見通しを立てやすいのが特徴です。
定率法は、資産の未償却残高に一定の割合をかけて計算するため、初年度から数年間の経費が大きく、年々経費が減っていく方法です。個人事業主は原則として定額法、法人は原則として定率法を採用することになっていますが、いずれも税務署への届け出によって変更が可能です。初年度に大きく経費を計上したい法人であれば定率法、毎年安定した経費計上を重視するなら定額法。自店の資金計画に合わせて選べる余地があります。
決算直前の駆け込み購入は効果薄!「月割り計算」の落とし穴
「決算が近いから、節税のために高額な美容器具を買っておこう」という判断には注意が必要です。減価償却費は、その資産を実際に事業で使い始めた月から決算月までの「月割り計算」で計上されます。
たとえば決算月の1ヶ月前に200万円のシャンプー台を導入しても、その年に経費にできるのは年間の減価償却費のうち、わずか1ヶ月分だけです。残りの11ヶ月分は翌期以降に持ち越されます。駆け込みで慌てて設備投資をしても、期待したほどの節税効果は得られません。減価償却を活用した節税は、決算直前の一時的な判断ではなく、年間を通じた中長期的な設備投資計画の中で考えることが欠かせません。
青色申告サロン限定!手残りを最大化する「減価償却の3大特例」
【特例1】30万円→40万円に拡大!最新「少額減価償却資産の特例」で即時経費化
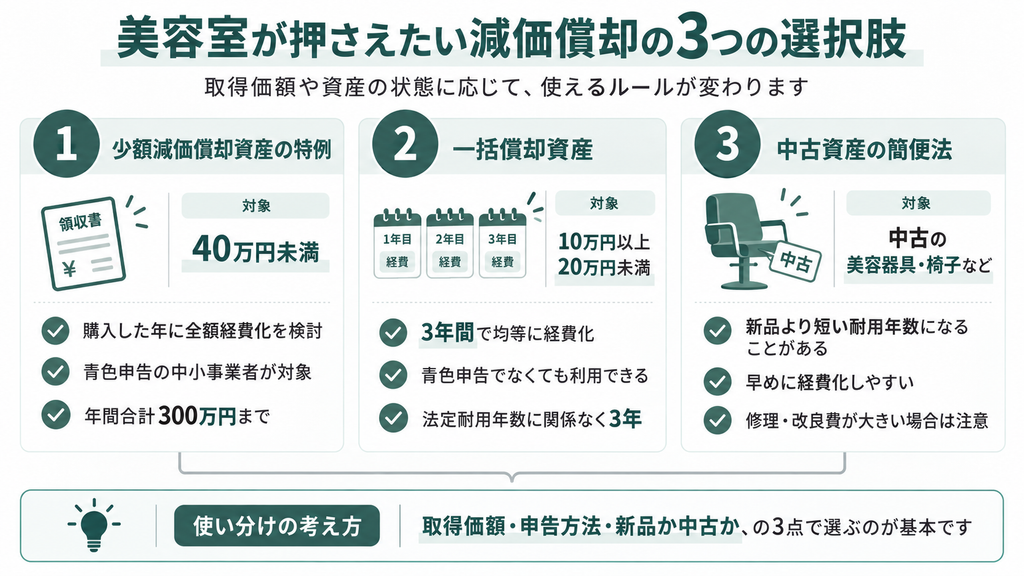
青色申告を行う中小企業者・個人事業主には、通常の減価償却のルールとは別に「少額減価償却資産の特例」が用意されています。取得価額が一定額未満の資産であれば、購入した年に全額を経費にできる制度です。
令和8年度税制改正により、この特例の対象上限額が引き上げられました。2026年4月1日以後に取得する資産については、取得価額40万円未満(改正前は30万円未満)まで対象になります。年間の合計適用額は300万円までという上限は維持されており、適用期限も延長されています。高額なシャンプー台や最新の美容器具、まとめて購入したハサミなど。対象額に収まる場合は、購入初年度に全額を経費化できます。当期の税負担を大きく圧縮できるアプローチです。ただし、全額損金にした資産も、償却資産税(固定資産税)の申告対象にはなる点は押さえておきましょう。
出典:少額減価償却資産の特例|中小企業庁
【特例2】3年間で均等に落とす「一括償却資産」の賢い使い分け
取得価額が10万円以上20万円未満の資産は「一括償却資産」として、本来の法定耐用年数に関わらず、一律3年で均等に経費化する方法を選べます。
この制度の使い勝手の良さは、青色申告でなくても、白色申告の事業者でも利用できる点です。少額減価償却資産の特例(40万円未満・年300万円上限)と一括償却資産(10万円以上20万円未満・3年均等)は、対象となる金額帯が異なります。年間の少額特例枠(300万円)を使い切りそうなときは、一括償却資産を組み合わせましょう。取得価額と年間の投資額に応じて2つの制度を使い分けることで、より柔軟な経費化が可能になります。
【特例3】中古の美容器具・椅子を導入して償却スピードを速める方法
中古のシャンプー台やセット椅子を取得した場合、法定耐用年数ではなく「簡便法」という計算方法で、独自の耐用年数を算出できます。計算式は「(法定耐用年数-経過年数)+経過年数×20%」で、端数は切り捨て、計算結果が2年未満になる場合は2年とします。
理美容機器の法定耐用年数は5年です。たとえば購入時点で3年落ちの中古品であれば、簡便法による耐用年数は(5-3)+3×0.2=2.6年です。端数を切り捨てて、2年で償却できる計算になります。新品よりも短い年数で経費化できるため、1年あたりの経費を厚くしたい場合の選択肢になります。ただし、注意点もあります。事業に使うために行った修理・改良などの支出(資本的支出)が、中古の取得価額の50%を超える場合です。この場合は簡便法が使えません。さらにその支出が新品の再取得価額の50%を超える場合は、法定耐用年数を適用します。中古機材を選ぶ際は、購入価格だけでなく、事業供用前に必要な修理費用がどの程度かかるかも合わせて確認しておきましょう。
キャッシュアウトを最小限に!美容室節税の「正しい優先順位」
節税のために不要なものを買うのは本末転倒
ここまで紹介してきた特例は、いずれも「お金を使うこと」が前提になっている点を忘れてはいけません。仮に実効税率を25〜35%程度と仮定すると、100万円の設備投資をして浮く税金は、目安として25万〜35万円程度にとどまります。差し引き65万〜75万円は、確実に手元から出ていく計算です。
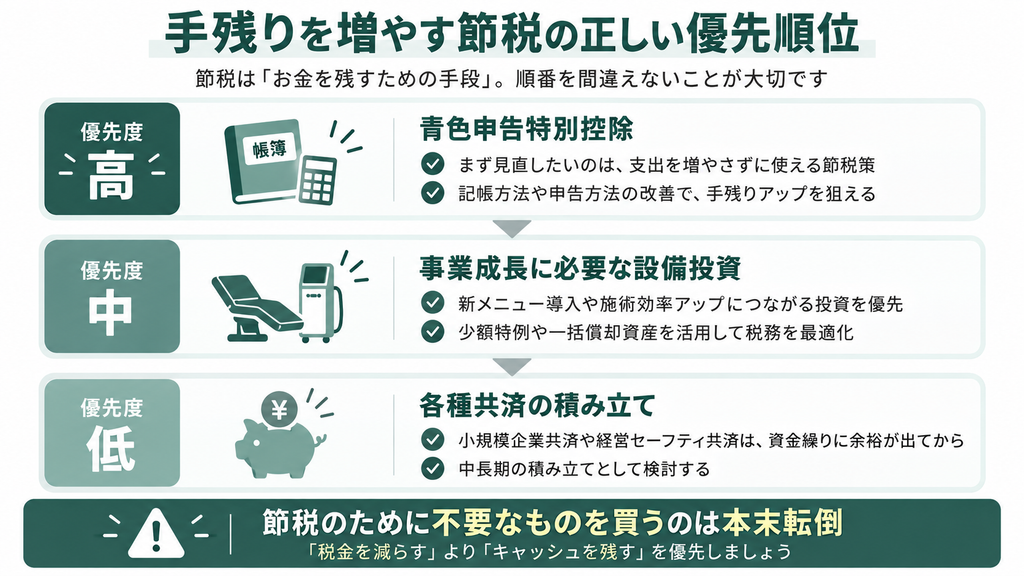
「税金を減らしたいから」という理由だけで、本来は必要のない設備や消耗品を買い込む。それではキャッシュフローを守るという本来の目的から外れてしまいます。節税は目的ではなく、あくまで手元にお金を残すための手段の1つとして位置づけましょう。
【優先度:高】まずは支出なしで効果絶大の「青色申告特別控除」から
最優先で取り組みたいのが、支出をともなわない「青色申告特別控除」の最大化です。2027年分の確定申告からは、要件を満たすことで最大75万円の控除が受けられるようになります。
75万円控除の要件は3つです。複式簿記による帳簿作成、e-Taxでの期限内申告、そして「優良な電子帳簿」の保存または電子データの自動連携。このいずれかを満たす必要があります。逆に、紙で確定申告書を提出する場合はどうでしょうか。青色申告特別控除は、最大10万円まで縮小される見込みです。設備投資をしなくても、日々の記帳の付け方と申告方法を見直すことが対策になります。最もリスクを抑えて、手残りを増やせる方法の1つです。早めに会計ソフトやe-Taxでの申告体制を整えておきましょう。
出典:75 万円の⻘⾊申告特別控除|国税庁
【優先度:中】事業成長を見据えた「設備投資の税務最適化」
青色申告特別控除の見直しが済んだら、次に検討したいのが本業の成長に必要な設備投資です。新メニューの導入や施術効率の改善に必要な機材・設備であれば、少額減価償却資産の特例や一括償却資産といった優遇償却ルールを活用しましょう。税負担を前倒しで軽くしながら投資する「戦略的投資」のスタンスです。
ポイントは、あくまで「事業の成長に必要だから投資する」という順番を守ることです。節税効果を投資の主目的にしてしまうと、優先順位を見誤りやすくなります。
【優先度:低】毎月のキャッシュに余裕が出たら「各種共済」の検討へ
資金繰りに一定の余裕が生まれてから検討したいのが、小規模企業共済や経営セーフティ共済(中小企業倒産防止共済)といった共済制度への積み立てです。掛金を経費や損金にしながら将来の退職金や運転資金を積み立てられる、有効な節税手段の1つです。
ただし、経営セーフティ共済には注意点があります。2024年10月1日以降の改正がその理由です。共済契約を解約したあと再び加入した場合、解約日から2年を経過するまでの間に支払った掛金は、必要経費や損金に算入できなくなりました。短期間での解約・再加入をくり返す節税手法は使いにくくなっています。共済への加入は、資金繰りが完全に安定してから、中長期の積み立てとして検討する位置づけが安全です。
出典:税制の特例に関する内容の変更について|中小機構
よくある疑問を解消!美容室の減価償却・経費Q&A
分割払いやリースで導入した設備はどう処理する?
割賦(分割)購入とリースでは、税務上の扱いが異なります。割賦購入の場合、設備の所有権は購入者にあるため、通常の減価償却資産と同じ扱いになります。支払い方法が分割であることと、経費化のタイミングは基本的に関係ありません。
一方、リース契約は契約形態によって処理方法が変わります。所有権がリース会社にあるかどうかがポイントです。多くの場合、少額減価償却資産の特例など、一部の優遇制度の対象外になります。導入前に、契約が「所有権移転」なのか「所有権移転外」なのか、リース会社や税理士に確認しておくと安心です。
自宅兼美容室(または自宅サロン)の家賃や改装費は按分できる?
自宅の一部でサロンを営む場合、家賃や改装費用の全額を経費にすることはできません。事業で使用している床面積の割合など、合理的な基準にもとづいて「家事按分」を行い、事業に対応する部分だけを経費として計上します。
たとえば120万円の改装費用をかけて自宅の一部を施術スペースに改装した場合も、事業使用部分の面積比率などで按分するのが基本的な考え方です。按分の基準は、税務調査があった際に税務署へ説明できるよう、間取り図や工事の見積書といった客観的な根拠を残しておくことが欠かせません。
居抜き物件を引き継いだ際の内装工事や設備の減価償却は?
居抜き物件でシャンプー台やセット椅子などの設備を有償で引き継いだ場合、支払った金額をもとに、新たな取得価額として減価償却を行います。中古資産にあたるため、前述の簡便法を使って耐用年数を算出することも可能です。
前オーナーから設備を無償で譲り受けた場合は、原則として時価をもとに取得価額を算定する必要があります。また、引き継いだ後に自分で追加の内装工事を行った場合は、その内容によって扱いが変わります。原状回復や傷んだ部分の補修であれば修繕費として費用処理できますが、価値を高めたり使用可能期間を延ばす工事であれば、引き継いだ設備とは別に資産として計上します。その際、床や壁などの造作は「建物」、電気・給排水・空調などは「建物附属設備」というように工事内容ごとに区分し、それぞれ耐用年数を見積もります。
居抜き物件は判断に迷う場面が多いため、契約時点で設備の内訳や金額の根拠を書面で残しておくと、後の経理処理がスムーズになります。追加工事についても、見積書の段階で工事内容ごとの内訳を出してもらうと、資産の区分がしやすくなります。
まとめ:正しい減価償却の知識こそが美容室のキャッシュを守る
減価償却は、単なる会計上のテクニックではありません。10万円・20万円・40万円という経費の判定基準を理解しましょう。シャンプー台や内装工事など、美容室特有の資産の耐用年数を把握すること。これが正確な資金計画の土台になります。
この記事のポイントを振り返ります。
- 黒字なのに現金が残らないのは、借入返済と減価償却という2つの「ズレ」が原因
- 少額減価償却資産の特例・一括償却資産・中古資産の簡便法という3つの特例を、取得価額に応じて使い分ける
- 節税はあくまで手段。まずは支出のいらない青色申告特別控除から着手し、設備投資・共済の順に優先順位をつける
本業の売上と利益を安定して伸ばすことこそが、最大の節税につながります。減価償却の仕組みとキャッシュフローの特性を正しく理解し、財務体質の強いサロン経営を目指しましょう。数字に不安がある場合は、早めに顧問税理士に自店の状況を相談することをおすすめします。
損益分岐点を「経営の羅針盤」として活用すれば、感覚に頼らない、数字に基づいた安定したサロン経営に近づけます。今月の数字を、ぜひ一度計算してみてください。
KUROCOでは、美容サロン向けに、データを活用した実践的な支援を行っています。
また、公式LINEでは、美容サロン経営者の方に向けて、採用・マネジメントや集客・マーケティングに関する情報をお届けしています。
期間限定で美容サロントップ経営者の経営戦略・人材育成論を収録したPDFをプレゼントしています。
採用や集客、組織づくりに課題を感じている方は、必要な情報を得る場として公式LINEをご活用ください。
▼公式LINEはこちら

美容サロン業界をアップデートするラジオ番組
#サロプロ
毎週金曜日 23:00〜23:55
全国約120局のコミュニティFM局へ配信
▼詳細はこちら


齋藤健太 代表取締役 
慶応義塾大学理工学部卒業後、株式会社船井総合研究所に入社。主に中堅規模(数百億)以上の企業をメインクライアントとしたプロジェクトに従事。化粧品メーカや卸・リテール業界など、幅広い業種において、中期経営計画策定やマーケティング戦略の構築、M&Aにおけるビジネスデューデリジェンス等の実績を有する。独立後も製造業や小売業、サービス業に至るまで大小様々な企業の課題発見に従事、成果を上げる。特にデータ分析においては、複数のコンサルファームにもアサインされる実力を有する。コンサルティングに加え、ヘアサロン2店舗と、まつげ・眉毛専門のアイサロン1店舗の運営、ならびに伝統工芸品の販売事業にも携わり、現場視点での売上づくりにも取り組んでいる。その他、AI関連スタートアップや教育関連企業からもデータ分析支援の依頼を数多く受けている。2013年9月にクロスメディア・パブリッシングより「問題解決のためのデータ分析」を出版(2019年2月に新装版を出版)。教育プラットフォームUdemyで展開しているオンライン講座(「ビジネスの現場で使えるデータ分析」、他)の受講者数は4万人(2024年2月現在)を超える。2020年10月KUROCO株式会社を設立、現在に至る。
東亜大学芸術学部トータルビューティ学科非常勤講師。
\ この記事を読んでいる方におすすめ! /
KUROCOの公式LINEにて美容サロン向けに、『事業の健全度を測るチェックリスト』を公開しています。興味のある方はぜひチェックしてみてください!